小規模企業共済の貸付制度は、共済を解約せずに年1.5%で資金を借りられ、3種類の借換によって返済や資金繰りを調整できる仕組みです。
一般貸付では10万円から最大2,000万円まで借り入れでき、借入額に応じて6か月から60か月の返済期間が設けられています。
ただし、借換には新たな利息が発生し、返済が遅れると年14.6%の延滞利子がかかります。中小機構の制度案内をもとに、借入条件、借換方法、100万円・700万円の返済シミュレーション、申込時の注意点を整理しました。
小規模企業共済の貸付制度とは?金利1.5%で借りられる仕組み
小規模企業共済の貸付制度とは、共済契約者が納付した掛金をもとに、一定の条件で資金を借りられる制度です。
運営する独立行政法人中小企業基盤整備機構(中小機構)の制度案内では、一般貸付の金利は年1.5%、特別貸付は年0.9%とされています。
退職金を準備するための共済契約を継続しながら、必要な資金を確保できることが特徴ですね。
小規模企業共済は個人事業主や経営者の退職金制度
小規模企業共済は、1965年に発足した、個人事業主や小規模企業の経営者などを対象とする退職金制度です。
毎月掛金を納付し、廃業や退職などの際に共済金を受け取る仕組みになっています。
掛金は月額1,000円から7万円まで、500円単位で設定できます。
また、支払った掛金の全額が「小規模企業共済等掛金控除」の対象になる点も特徴です。
例えば、月7万円を12か月納付すると、年間の掛金は84万円になります。
この84万円が所得控除の対象となるため、所得税や住民税の負担を軽減できる可能性があります。
ただし、84万円の税金がそのまま減るわけではありません。
所得から掛金相当額を差し引いて税額を計算するため、実際の節税効果は所得や税率によって異なります。
一般貸付の金利・借入限度額・返済期間
中小機構の「一般貸付制度」に関する案内で示されている基本条件を整理すると、次のとおりです。
項目 一般貸付の内容
金利 年1.5%
借入額 10万円〜2,000万円
借入単位 5万円単位
借入期間 6〜60か月
担保・保証人 不要
資金使途 事業資金・生活資金など
利息 所定の方法で前払い
延滞利子 年14.6%
※中小機構「一般貸付制度」「貸付金の返済」に関する制度案内をもとに整理。金利や条件は変更される可能性があるため、申込前に最新の公式情報を確認してください。
一般貸付は、掛金の納付実績などをもとに借入資格と限度額が決まります。
そのため、一般的な銀行融資とは異なり、共済契約の状況が借入可能額を左右します。
ただし、最大2,000万円という数字は制度上の上限です。
加入者全員が2,000万円を借りられるわけではなく、実際には契約ごとに設定された貸付限度額の範囲内で利用します。
また、金利が低くても、借入期間が長くなれば支払う利息は増えます。
貸付制度を検討するときは、金利だけでなく、元金をいつ返す必要があるかまで確認することが大切です。
特別貸付は年0.9%!一般貸付との違い
小規模企業共済には、一般貸付のほかに、特定の事情がある契約者向けの特別貸付があります。
中小機構が案内する主な貸付制度は、次のとおりです。
貸付制度 年利 主な対象・目的
一般貸付 1.5% 事業資金・生活資金など
緊急経営安定貸付 0.9% 一時的な売上減少などによる資金繰り悪化
傷病災害時貸付 0.9% 病気・けが・災害による経営上の支障
創業転業時・新規事業展開等貸付 0.9% 創業・転業・新規事業展開など
事業承継貸付 0.9% 事業用資産や株式などの承継
福祉対応貸付 0.9% 住宅改造・福祉機器購入など
廃業準備貸付 0.9% 廃業に向けた準備
※中小機構の各貸付制度案内に基づく整理です。制度ごとに利用資格、貸付限度額、返済期間、必要書類などが異なります。
特別貸付は、一般貸付より金利が低いものの、自由に選べる制度ではありません。
例えば、緊急経営安定貸付では、一時的な売上減少によって資金繰りに著しい支障が生じていることなど、所定の条件があります。
傷病災害時貸付では、病気やけが、災害による影響について、制度が定める条件を満たす必要があります。
また、特別貸付の限度額や期間は、一般貸付と必ずしも同じではありません。
特別貸付を検討する際は、中小機構の「契約者貸付制度」の各制度ページで、対象要件と必要書類を個別に確認しましょう。
専門家は貸付制度をどう評価している?
小規模企業共済の貸付制度は、税理士や社会保険労務士などの専門家による解説でも取り上げられています。
2024年11月27日に公開され、2026年9月26日に更新された田中国際会計事務所の記事では、公認会計士・税理士の田中将太郎氏が、掛金の所得控除と契約者貸付制度を紹介しています。
ここで注目したいのは、退職金の積立と、必要時の資金調達という2つの機能を持つ点です。
ただし、所得控除による税負担の軽減と、借入金の返済負担は別々に考える必要があります。
また、2026年7月29日には、リアライ社会保険労務士法人の代表である島田雄太氏が、貸付制度のメリットとデメリットについて解説しています。
2025年7月30日公開の「社長の資産防衛チャンネル」でも、税理士法人グランサーズの監修のもと、増額借換や共済金との相殺などの仕組みが取り上げられました。
これらの解説に共通する重要な論点は、共済制度を単なる退職金の積立としてだけでなく、資金繰りの面からも理解することです。
一方、筆者としては、借換を利用できることと、借換を繰り返すことが有利であることは区別すべきだと考えています。
なお、これらは制度活用に関する解説であり、2026年10月に新たな制度改正が行われたことを示すニュースではありません。
この記事では、制度の仕組みと具体的な利用判断に重点を置いて説明していきます。
小規模企業共済はいくら借りられる?加入期間と貸付限度額
一般貸付を利用するには、掛金の納付月数と貸付限度額について、所定の条件を満たす必要があります。
特に注意したいのは、加入して1年が経過しただけで、すぐに借りられるとは限らない点です。
一般貸付は掛金12か月以上の納付が基本条件
中小機構の一般貸付制度では、借入資格について次の条件が示されています。
- 貸付資格判定時までに12か月以上の掛金を納付している
- 前納した掛金は、12か月の納付月数の判定に含めない
- 貸付資格判定時の貸付限度額が10万円以上ある
貸付資格の判定日は、毎年4月末日と10月末日です。
判定結果の適用開始日は、次のように定められています。
貸付資格の判定日 判定結果の適用開始日
4月末日 同年10月1日
10月末日 翌年4月1日
※中小機構「一般貸付制度」の借入資格に関する案内をもとに整理。
例えば、加入して12か月分の掛金を納め終わっていても、判定日と適用開始日の関係によっては、すぐに借りられない場合があります。
急な資金需要に備えたい方は、加入年数だけでなく、現在の貸付資格が有効になっているか確認しておきたいですね。
貸付限度額は掛金の7〜9割程度が目安
一般貸付の限度額は、掛金の納付月数などに応じて算定されます。
中小機構の案内では、納付した掛金の範囲内で、掛金の7〜9割程度が目安とされています。
ただし、これは概算の目安であり、掛金の合計額に単純に70%や90%を掛ければ、正確な借入可能額が分かるわけではありません。
例えば、月7万円を10年間納付した場合、掛金の合計額は840万円です。
この場合でも、実際の貸付限度額は、契約ごとの納付状況や算定基準に基づいて決定されます。
そのため、資金計画を立てる際には、中小機構から案内される正式な貸付限度額を確認する必要があります。
貸付限度額は年2回更新される
貸付限度額は、毎年4月と10月に更新されます。
4月から適用される限度額は、毎年3月に送付される「掛金納付状況及び貸付限度額等のお知らせ」で確認できます。
10月から適用される限度額については、情報更新後に共済相談室へ問い合わせる方法が案内されています。
すでに借入がある場合、新たに利用できる金額を考える際には、現在の借入残高も確認しなければなりません。
例えば、貸付限度額が300万円で、借入残高が200万円なら、差額は100万円です。
ただし、差額があるからといって、100万円を無条件で追加借入できるわけではありません。
増額借換などの所定の手続きと条件を満たす必要があります。
貸付限度額は将来も同じ金額が保証されるものではないため、借換を前提にする場合は特に注意が必要です。
小規模企業共済の借換方法は3種類!同額・増額・減額の違い
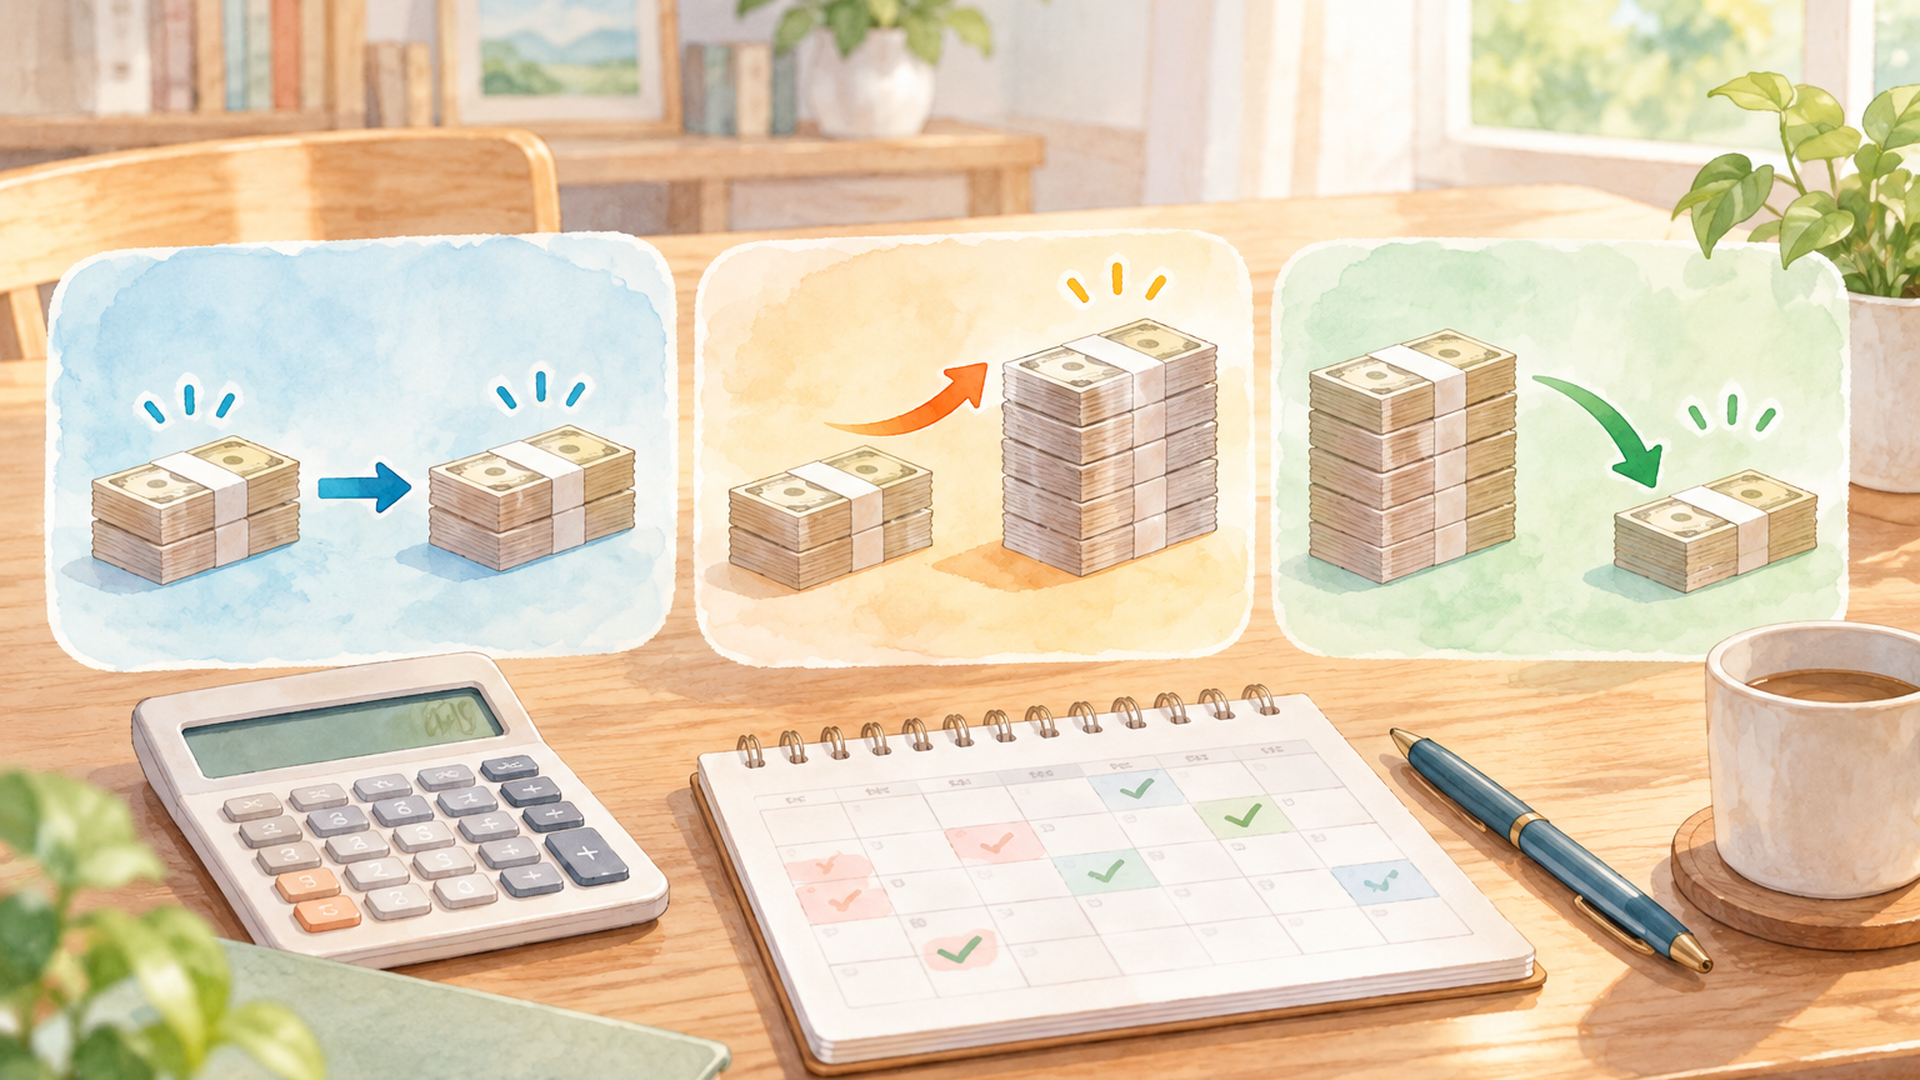
小規模企業共済の一般貸付には、同額借換、増額借換、減額借換という3種類の借換方法があります。
いずれも既存の借入を精算し、新しい貸付契約に切り替える仕組みですが、借入残高や必要な資金が異なります。
まずは違いを整理しましょう。
借換方法 仕組み 具体例
同額借換 同じ金額で借り直す 100万円→100万円
増額借換 借入金額を増やす 500万円→700万円
減額借換 一部を返済して借入額を減らす 700万円→200万円
※中小機構「一般貸付制度」の借換手続きに関する案内をもとに整理。借換の対象となる契約や利用条件には制限があります。
同額借換とは?返済期限を調整できる仕組み
同額借換とは、現在の借入金と同じ金額で新たな貸付契約を結ぶ方法です。
例えば、100万円を12か月間借りていて、返済期限までに元金を準備できない場合を考えてみましょう。
所定の条件を満たせば、現在の100万円の借入を精算し、新たに100万円を借りる手続きを同時に行えます。
これによって、実質的に借入を継続できます。
ただし、同額借換は返済義務がなくなる仕組みではありません。
新しい貸付契約に対応する利息が発生し、借換後にも元金100万円の返済義務が残ります。
例えば、100万円を年1.5%で12か月借りる場合、単純計算の利息は1万5,000円です。
同じ条件で12か月後に借換すると、さらに1万5,000円の利息が発生します。
借入期間を延ばせることは便利ですが、借り続けるほど費用が増える点には注意したいですね。
増額借換とは?500万円から700万円に増やす場合
増額借換とは、既存の借入金を精算し、借入額を増やして新しい契約を結ぶ方法です。
中小機構の公式案内では、500万円の借入を700万円に増額する例が紹介されています。
この場合、500万円の借入を精算すると同時に、700万円の新しい貸付契約を結びます。
借入元金の差額は200万円ですが、実際の受取額は200万円と一致しない場合があります。
新しい貸付に対する前払い利息が差し引かれるほか、借換日によって戻し利息などの精算が行われるためです。
例えば、700万円を年1.5%で12か月借りる場合、新しい貸付の利息は次のようになります。
700万円 × 1.5% = 10万5,000円
ほかの精算がないと仮定すると、追加で受け取る金額は次のとおりです。
200万円 − 10万5,000円 = 189万5,000円
これは仕組みを理解するための単純化した計算例です。
実際には、借換日、戻し利息、延滞の有無、その他の精算項目によって受取額が変わります。
また、増額後の700万円が現在の貸付限度額の範囲内であることも必要です。
追加資金を確保できる便利な方法ですが、増額後の返済負担まで考えて利用しましょう。
減額借換とは?一部返済で借入残高を減らす方法
減額借換とは、現在の借入金の一部を返済し、残りの金額で新たな貸付契約を結ぶ方法です。
例えば、700万円を借りている契約者が500万円を返済し、借入残高を200万円に減らすケースです。
全額返済する資金はないものの、一部なら返済できる場合に検討できます。
減額借換でも、新たな貸付に対する利息や、必要に応じた精算が発生します。
そのため、窓口で支払う金額が元金の差額だけになるとは限りません。
筆者としては、借換を利用するなら、同額借換だけでなく減額借換も検討する価値があると考えています。
売上や生活費に余裕が生まれたときに借入残高を減らせれば、将来の利息負担を抑えやすくなるためです。
借換は何か月の貸付でも利用できる?
ここは誤解しやすいポイントです。
一般貸付では借入額に応じて6か月から60か月の期間が設定されていますが、借換の対象や手続きは一律ではありません。
特に、6か月・12か月の期限一括償還と、24か月以上の元金均等割賦償還では、返済方法が異なります。
同額借換などを利用する際は、現在の貸付契約が対象となるかを確認する必要があります。
24か月以上の契約についても、通常の半年ごとの分割返済を、自由に借換で先送りできると考えるのは避けましょう。
借換の可否は、契約内容、貸付限度額、返済状況、手続き期限などによって左右されます。
借換を予定している場合は、現在の契約書を確認し、取扱窓口に具体的な条件を問い合わせることが確実です。
借換期限は返済期日の翌月末まで
中小機構の一般貸付の借換案内では、所定の借換手続きができる期限は、返済期日の属する月の翌月末までとされています。
例えば、返済期日が6月中にある場合、借換手続きの期限は原則として7月末です。
ただし、返済期日を過ぎると、その翌日から延滞利子が発生します。
借換期限が残っているからといって、延滞利子なしで待てるわけではありません。
また、期限までに返済も借換も行わなかった場合、貸付金の管理が中小機構に移り、それ以降は通常の借換ができなくなると案内されています。
その場合は、未返済額について所定の返済対応が必要です。
借換を希望する場合は、返済期日を過ぎる前に窓口へ相談し、必要な手続きを済ませることが基本です。
同額借換を3年間続けると利息はいくら?
同額借換の費用を具体的に理解するため、100万円を年1.5%で借りるケースを考えてみましょう。
12か月の貸付を利用し、同じ条件で借換を繰り返すと仮定します。
利用状況 累積利用期間 累積利息
最初の借入 12か月 15,000円
同額借換1回 24か月 30,000円
同額借換2回 36か月 45,000円
※金利が年1.5%で変わらず、毎回12か月の同額借換が認められ、延滞や追加費用がないと仮定した試算です。実際の借換可否を保証するものではありません。
3年間の利息は合計4万5,000円になります。
さらに重要なのは、36か月経過した時点でも、元金100万円が残っていることです。
例えば、100万円を借りた事業主が毎月1万円ずつ返済資金を積み立てた場合、3年間で36万円を準備できます。
しかし、元金100万円には64万円足りません。
借換を続けられても、元金を返すための資金が増えるわけではないのです。
この点こそ、同額借換を利用する際の大きな注意点だと考えています。
一時的な入金の遅れを補う方法としては役立つ一方、返済原資がないまま借換を続けると、将来の資金不足が解消されない可能性があります。
小規模企業共済の返済方法は?100万円・700万円でシミュレーション
小規模企業共済の一般貸付では、借入額によって選べる返済期間が異なります。
また、6か月・12か月と、24か月以上では元金の返済方法も変わります。
借入額だけでなく、返済時期と利息の支払い方法をセットで理解しておきましょう。
借入金額別の返済期間と償還方法
中小機構の一般貸付制度では、借入金額に応じて次の返済期間が設定されています。
借入金額 選択できる返済期間
100万円以下 6か月・12か月
105万〜300万円 6か月・12か月・24か月
305万〜500万円 6か月・12か月・24か月・36か月
505万円以上 6か月・12か月・24か月・36か月・60か月
※中小機構「一般貸付制度」の借入期間・償還方法に関する案内をもとに整理。
6か月または12か月の場合は、返済期限に元金をまとめて返す「期限一括償還」です。
24か月、36か月、60か月の場合は、6か月ごとに元金を均等に返す「元金均等割賦償還」が適用されます。
例えば、700万円を60か月で借りる場合、元金の返済回数は10回です。
700万円 ÷ 10回 = 70万円
つまり、原則として6か月ごとに元金70万円を返済する計算になります。
毎月少しずつ返す一般的なローンとは異なるため、半年ごとの資金準備が必要ですね。
利息は前払い!借入時の手取額に注意
一般貸付では、利息の支払い方法にも特徴があります。
期限一括償還の場合は、借入時に利息を一括前払いします。
一方、元金均等割賦償還の場合は、借入時と返済時に、次の6か月分の利息を前払いする仕組みです。
例えば、100万円を年1.5%で12か月借りる場合、利息は次のとおりです。
100万円 × 1.5% = 1万5,000円
ほかの控除がない場合、借入時の手取額は98万5,000円となります。
一方、12か月後に返済する元金は100万円です。
100万円を借りても、最初に100万円がそのまま手元に入るとは限らない点に注意しましょう。
100万円を借りた場合の利息と返済額
100万円を年1.5%で借りる場合、6か月と12か月では次のような違いがあります。
項目 6か月 12か月
借入元金 100万円 100万円
年利 1.5% 1.5%
前払い利息 7,500円 15,000円
借入時の手取額 992,500円 985,000円
期限到来時の元金返済 100万円 100万円
※ほかの精算項目がない場合の概算です。実際の利息や手取額は契約条件により異なる場合があります。
6か月と12か月では、利息に7,500円の差があります。
ただし、6か月を選ぶ場合は、それだけ早く100万円の元金を用意しなければなりません。
例えば、半年後に売掛金の入金が予定されているなら、6か月の貸付が資金計画に合う可能性があります。
一方、入金時期が不確実な場合は、返済期間を慎重に検討する必要があります。
利息の安さだけでなく、返済期限に必要な資金を確保できるかが判断のポイントです。
700万円を60か月で借りると利息はいくら?
700万円を借りる場合、一般貸付では6か月から60か月までの返済期間が選択肢になります。
ここでは、12か月の期限一括償還と、60か月の元金均等割賦償還を比較します。
12か月で借りる場合、利息は次のとおりです。
700万円 × 1.5% = 10万5,000円
一方、60か月で借りる場合は、6か月ごとに元金70万円を返済します。
最初の6か月分の利息は、次の計算です。
700万円 × 1.5% × 6か月 ÷ 12か月 = 5万2,500円
次の6か月分は、元金が630万円に減るため、利息も少なくなります。
630万円 × 1.5% × 6か月 ÷ 12か月 = 4万7,250円
このように元金が減少するため、半年ごとの利息も段階的に減っていきます。
項目 12か月 60か月
借入元金 700万円 700万円
返済方式 期限一括 6か月ごとの元金均等
元金返済回数 1回 10回
1回の元金返済 700万円 70万円
利息総額 105,000円 288,750円
元金と利息の合計 7,105,000円 7,288,750円
※年1.5%が継続し、予定どおり返済した場合の概算です。実際の支払日や端数処理などにより金額が異なる場合があります。
60か月の場合、元金を10回に分けて返済できる一方、利息総額は12か月の場合より18万3,750円多くなります。
しかし、12か月後に700万円を一括返済することが難しい場合、単純に利息の少ない方法を選べばよいとは限りません。
事業の売上から半年ごとに返済する計画なら、60か月の方が資金繰りに合うこともあります。
700万円・60か月返済の半年ごとの支払い予定
60か月の返済では、元金が減るにつれて利息も少なくなります。
実際の資金の動きを理解するため、各回の元金と利息を整理しました。
経過時点 元金返済額 次の6か月分の前払い利息
借入時 0円 52,500円
6か月後 700,000円 47,250円
12か月後 700,000円 42,000円
18か月後 700,000円 36,750円
24か月後 700,000円 31,500円
30か月後 700,000円 26,250円
36か月後 700,000円 21,000円
42か月後 700,000円 15,750円
48か月後 700,000円 10,500円
54か月後 700,000円 5,250円
60か月後 700,000円 0円
合計 7,000,000円 288,750円
※元金700万円、年利1.5%、60か月、半年ごとの元金均等償還を前提とした概算です。各行の利息は、その時点から次の6か月間に対応する金額です。
この表で注目したいのは、利息総額だけではありません。
例えば、6か月後には元金70万円に加え、次の6か月分の利息4万7,250円を準備する必要があります。
つまり、この時点の支払額は概算で74万7,250円です。
半年ごとにまとまった支払いが発生するため、月々の売上から返済資金を積み立てておくと管理しやすくなります。
700万円を60か月で返す場合、元金だけでも毎月平均約11万6,667円を確保する計算です。
さらに利息分も必要になるため、余裕を持った資金計画が大切ですね。
返済が遅れた場合はどうなる?
一般貸付の延滞利子は年14.6%です。
通常の貸付利率である年1.5%と比べると、大きな負担になります。
例えば、100万円の元金が30日間延滞したと仮定すると、年14.6%を用いた単純な日割り計算では、延滞利子は約1万2,000円です。
100万円 × 14.6% × 30日 ÷ 365日 ≒ 12,000円
※延滞利子の対象額、日数、端数処理などは実際の契約条件に従います。
また、中小機構の返済案内では、返済がないまま約定償還日から1年を経過した場合、納付済みの掛金を取り崩して借入金の弁済に充当することが説明されています。
これは、将来の共済金にも影響する可能性がある重要な仕組みです。
返済が難しいと分かった時点で、早めに取扱窓口へ相談しましょう。
小規模企業共済の貸付申込方法は?必要書類と窓口を確認
小規模企業共済の一般貸付は、登録された借入窓口で手続きを行います。
必要書類がそろっていれば比較的迅速に手続きを進められる場合がありますが、必ず即日で資金を受け取れるわけではありません。
一般貸付の申込手順
一般貸付を利用する際は、次の順番で準備すると分かりやすいでしょう。
1. 借入資格を確認する:掛金の納付月数と貸付資格の適用状況を確認します。
2. 貸付限度額を確認する:中小機構からの通知や共済相談室で現在の限度額を確認します。
3. 必要書類を準備する:借入申込書や本人確認書類など、指定された書類をそろえます。
4. 登録された借入窓口で申し込む:借入金額、利息、返済期限などを確認して手続きします。
5. 貸付金を受け取る:所定の方法で資金を受け取り、返済予定を管理します。
一般貸付の借入窓口は、登録された代理店です。
借入窓口の登録がない場合には、商工組合中央金庫の本店または支店が案内されています。
ただし、金融機関や店舗によって取扱業務が異なる場合があります。
訪問前に、貸付手続きに対応しているか確認しておくと安心ですね。
借入時に必要な書類は?
一般貸付の申込時には、所定の借入申込書や本人確認書類などが必要です。
主な確認事項は次のとおりです。
- 借入申込書など、所定の申込書類
- 運転免許証などの本人確認書類
- 共済契約に関する情報
- 借入窓口が指定する追加書類
- 必要に応じた収入印紙などの費用
※必要書類は借入内容、窓口、手続き方法によって異なります。上記は準備事項の整理であり、正式な必要書類一覧ではありません。
また、借入時と返済時では必要書類が異なる場合があります。
中小機構の返済案内では、200万円を超える返済について、顔写真付きの本人確認書類を持参するよう案内されています。
パスポートについても、2020年2月4日以降に申請されたものは住所欄がないため、単独では本人確認書類として使用できないとされています。
手続き直前に、窓口へ必要書類を確認しておくことが大切です。
貸付金はどのように受け取る?
貸付金の受取方法は、登録された借入窓口の取扱方法や契約内容によって確認が必要です。
借入時には前払い利息などが精算されるため、契約した借入元金と実際の手取額が異なる場合があります。
例えば、100万円を年1.5%・12か月で借りる場合、前払い利息は概算1万5,000円です。
ほかの精算がなければ、手取額は98万5,000円になります。
借換の場合は、既存の借入金との精算も行われるため、受取額の計算がさらに複雑になります。
必要な資金が決まっている場合は、申込時に実際の受取予定額を確認しましょう。
借換できない場合はどうする?
借換ができない理由には、貸付限度額、申込期限、現在の契約状況などが関係する場合があります。
例えば、500万円の借入を700万円に増額したくても、現在の貸付限度額が600万円なら、希望どおりの増額はできません。
また、所定の借換期限を過ぎてしまった場合、通常の借換手続きは利用できなくなります。
このような場合は、借入窓口や中小機構に返済方法を相談する必要があります。
返済資金が不足している場合には、売掛金の回収予定を確認したり、支出の見直しや別の資金調達方法を検討したりすることも大切です。
借換ができることを前提にせず、借換できなかった場合の資金計画も用意しておくと安心ですね。
小規模企業共済の貸付は利用すべき?3つの状況別に考察
小規模企業共済の貸付制度は、年1.5%という金利や、担保・保証人が不要な点に魅力があります。
しかし、低金利だからといって、すべての資金不足に適しているわけではありません。
筆者としては、資金不足の原因と返済原資の有無によって、利用すべきかどうかを判断することが重要だと考えています。
ケース① 売掛金の入金待ちなら一時的な資金調達として検討できる
例えば、個人事業主が取引先から100万円の売掛金を受け取る予定でも、入金が数か月先になる場合を考えてみましょう。
その間に仕入代金や事業経費の支払いが必要なら、一時的な資金不足が発生します。
このようなケースでは、共済貸付が資金繰りを支える選択肢になる可能性があります。
ただし、重要なのは、売掛金の入金時期と返済期限が合っているかどうかです。
入金予定が不確実な場合や、取引先の支払いが遅れる可能性が高い場合には、慎重な判断が必要になります。
また、借入時には前払い利息が差し引かれるため、必要な支払額と手取額の差にも注意しましょう。
私は、一時的な運転資金不足に対しては、返済原資と入金時期が具体的に見込めることが、利用判断の大きな条件になると考えています。
ケース② 慢性的な赤字なら借入より収支改善が優先
毎月の売上より経費の方が多く、継続的に赤字が発生している場合は事情が異なります。
例えば、毎月10万円の資金不足が続いている事業で100万円を借りても、収支が改善しなければ、約10か月で借入金を使い切る計算です。
その時点で借入元金100万円の返済義務は残っています。
同額借換が利用できたとしても、毎月の赤字が解消されるわけではありません。
このような状況では、固定費の削減、売上構造の見直し、取引条件の改善などが必要になるでしょう。
また、設備投資のように回収まで長い時間がかかる資金需要では、日本政策金融公庫や銀行融資など、より長期の返済計画を組める制度が適している場合もあります。
借入の金利だけでなく、資金を使う目的と返済期間の相性を確認したいですね。
ケース③ 退職金準備を優先するなら借入残高に注意
小規模企業共済は、もともと将来の退職金を準備するための制度です。
そのため、貸付制度を利用する場合には、将来受け取れる共済金への影響も考えておく必要があります。
例えば、将来受け取れる共済金が1,000万円で、未返済の借入元金が700万円ある場合を考えてみましょう。
利息や税金などを考慮しない単純計算では、差引額は300万円です。
1,000万円 − 700万円 = 300万円
ただし、これは実際の受取額を示すものではありません。
共済金の金額は受取事由や掛金納付月数などによって異なり、未返済利息や延滞利子などの精算が必要になる場合もあります。
ここで大切なのは、共済金との相殺は借金の免除ではないという点です。
借入金を共済金から返済するため、将来使える資金が減る仕組みです。
退職後の生活費を共済金に頼る予定がある方ほど、借入残高を含めた資金計画が重要になります。
借入金で掛金を維持する方法は有利なのか?
2025年7月30日公開の「社長の資産防衛チャンネル」では、貸付金を共済掛金の支払いに活用する考え方も取り上げられています。
ただし、借入金を共済掛金の支払いに充てる方法については、具体的な資金使途が制度上認められるかを中小機構に確認する必要があります。
利用可否が確認できないまま、節税目的で借入を勧めることは適切ではありません。
例えば、月7万円の掛金を月3万円に減額すると、年間掛金は84万円から36万円になります。
所得控除の対象額は48万円減りますが、その一方で、年間の現金支出も48万円少なくなります。
仮に所得税と住民税を合わせた限界的な税負担の軽減率を20%とすると、48万円の控除差に対する税負担の差は概算で9万6,000円です。
ただし、これは税率を仮定した単純計算であり、実際の税負担は所得や控除状況によって異なります。
さらに、借入を利用する場合は、利息と元金の返済が必要になります。
節税額だけを見て借入を選ぶのではなく、掛金の減額によって資金繰りを改善できないか検討することも大切です。
借入金を投資に回す方法には注意
2023年12月12日、投資ブログ「FIRE: 投資でセミリタイアする九条日記」では、小規模企業共済の貸付金を資産運用に活用する考え方が紹介されました。
しかし、借入金を投資に利用することが制度上認められるかについては、具体的な資金使途を中小機構に確認する必要があります。
また、投資の収益は保証されていません。
仮に100万円を年1.5%で借り、運用で5%の利益が出た場合、税金や手数料を除く単純計算では3万5,000円の差益になります。
一方、運用で10%の損失が出れば、借入利息と合わせて11万5,000円のマイナスです。
しかも、運用で損失が発生しても借入元金100万円の返済義務は残ります。
低金利で借りられることと、安全に資産運用できることは別問題ですね。
筆者としては、生活費や事業資金に余裕がない方が、借入金を使って投資する方法には慎重であるべきだと考えています。
借換を利用する前に確認したい3つの判断基準
ここまでの制度条件とシミュレーションを踏まえると、貸付を利用する前に確認したいポイントは3つあります。
- 返済原資が明確か:売掛金の入金や事業収益など、元金を返すための資金を具体的に見込めるか
- 借換できなくても対応できるか:貸付限度額や契約条件が変わった場合でも、返済方法を確保できるか
- 将来の共済金に影響しないか:借入残高を差し引いても、退職後に必要な資金を確保できるか
この3つを確認するだけでも、借入の必要性を整理しやすくなります。
特に見落としやすいのが、借換できなくなるリスクです。
例えば、100万円の借入を同額借換で継続する予定でも、将来の貸付限度額や契約条件によっては、希望どおりに借換できない可能性があります。
借換を資金計画の中心に置いてしまうと、利用できなかったときに大きな資金不足が生じかねません。
また、返済期限が近づいてから資金を準備しようとすると、売上の変動や予定外の支出に対応しにくくなります。
そのため、借入を利用する際には、返済予定額を月ごとに分けて積み立てるなど、早い段階から準備することが大切です。
今後の金利や制度変更にも注意
小規模企業共済の一般貸付は、年1.5%という比較的低い金利で利用できる制度です。
しかし、貸付利率や利用条件が将来も変わらないとは限りません。
金融情勢や制度運営の状況によって、条件が見直される可能性があります。
また、事業の売上や生活環境が変化すれば、当初の返済計画どおりに資金を確保できなくなる場合もあるでしょう。
筆者としては、小規模企業共済の貸付制度は、将来の退職金準備を継続しながら、一時的な資金不足を補うための選択肢として考えるのが望ましいと感じています。
借換は便利な仕組みですが、借換そのものを目的にするのではなく、元金を減らす計画と組み合わせることが重要です。
なお、この記事は中小機構の「一般貸付制度」「契約者貸付制度」「貸付金の返済」などの制度案内を基礎に、2026年10月16日時点の制度情報として整理したものです。
ただし、すべての原典の最新改訂内容や個別の資金使途について、申込窓口への照会まで完了したものではありません。
筆者自身の借入体験や、税理士などによる個別の監修結果を示すものでもありません。
実際の申込条件、資金使途、税務上の判断については、中小機構の公式案内や専門家に確認してください。
まとめ|小規模企業共済の貸付は借換条件と返済計画が重要
小規模企業共済の貸付制度は、共済契約を解約せずに資金を借りられる仕組みです。
一般貸付の金利は年1.5%、特別貸付は年0.9%で、一般貸付では10万円から最大2,000万円まで借り入れできます。
一般貸付の返済期間は借入額に応じて6か月から60か月で、6か月・12か月では期限一括償還、24か月以上では6か月ごとの元金均等割賦償還が適用されます。
借換方法には、同額借換、増額借換、減額借換の3種類があります。
同額借換は借入金額を維持し、増額借換は借入額を増やし、減額借換は借入残高を減らす方法です。
ただし、借換には新たな利息負担があり、返済期日を過ぎると年14.6%の延滞利子が発生します。
また、返済が長期間滞った場合には、納付済みの掛金が借入金の弁済に充当される可能性もあります。
借入を検討する際は、「いくら借りられるか」だけでなく、「いつ、どのお金で返せるか」を先に考えることが大切です。
一時的な資金不足なら貸付が役立つ可能性がありますが、慢性的な赤字が続いている場合には、収支の改善を優先する必要があります。
小規模企業共済は、将来の退職金を準備するための大切な制度です。
今の資金繰りを支えながら将来の安心も守れるよう、自分に合った借入額と返済方法を選んでいきたいですね。
よくある質問
小規模企業共済の貸付は加入して何年目から利用できますか?
一般貸付は、貸付資格判定時までに12か月以上の掛金を納付し、貸付限度額が10万円以上あることなどが条件です。
ただし、判定日は毎年4月末日と10月末日で、結果の適用開始日も決まっています。加入から1年が経過すれば必ずすぐに借りられるわけではありません。
小規模企業共済の借換は何回でもできますか?
一般貸付には所定の条件を満たした場合の借換制度がありますが、無条件で何回でも利用できると保証されているわけではありません。
借換のたびに新しい貸付契約が必要となり、利息も発生します。借換対象となる契約、貸付限度額、返済状況、申込期限などをその都度確認してください。
小規模企業共済の貸付金はいつ返済しますか?
6か月・12か月の貸付では、返済期限に元金を一括返済します。
24か月・36か月・60か月の貸付では、原則として6か月ごとに元金を均等返済します。利息は所定の方法で前払いするため、借入時や各返済時に必要な金額を確認しておきましょう。
執筆:結城 智秋(暮らしのアイデアライター)
コメント