確定拠出年金の脱退一時金に、誰でも使える裏ワザはありません。ただし、企業型DCとiDeCoには、それぞれ条件を満たせば60歳前に受け取れる制度があります。
特に重要なのは、2022年5月の制度改正によって、企業型DCからの脱退一時金の請求要件が見直されたことです。
この記事では、企業型DCとiDeCoの違い、25万円以下・5年以下という基準、申請期限、退職後の手続きまで分かりやすく整理します。
確定拠出年金の脱退一時金に裏ワザはある?退職時の受給ルール
確定拠出年金は、会社を退職しただけでは原則として現金化できません。
ただし、一定の要件を満たす場合に限り、積み立てた年金資産を「脱退一時金」として受け取ることが認められています。
ここで大切なのは、企業型DCとiDeCoを同じ制度として考えないことです。
2026年2月13日に紹介された40代男性の疑問
2026年2月13日付として紹介された情報では、資産運用に関する質問サービス「投資の知恵袋」に寄せられた、40代男性の疑問が取り上げられています。
その内容は、会社を辞める際に確定拠出年金を一括で受け取れるのか、誰でも利用できる裏ワザがあるという噂は本当なのか、というものです。
回答者として紹介されているのは、株式会社MONOINVESTMENTの「投資のコンシェルジュ」編集長、佐々木辰氏です。
ただし、今回の執筆時点では質問ページと回答原文を直接照合できていないため、質問者の詳しい加入状況、回答の掲載日時、佐々木氏が実際に説明した個別条件までは確定できません。
そのため、専門家の発言を推測して引用することは避け、厚生労働省などが案内する制度上のルールを中心に解説します。
今回の疑問で最も重要なのは、退職したことと、確定拠出年金を受け取れることは別の問題だという点です。
会社から支給される一般的な退職金と、企業型DCに積み立てられた年金資産では、受け取りの仕組みが異なります。
退職金は会社の制度に従って退職時に支払われることがありますが、企業型DCは原則として老後まで資産を管理する仕組みです。
「会社を辞めるのだから、積み立てたお金も戻ってくるはず」と考えると、ここで戸惑ってしまいますね。
脱退一時金とは?企業型DCとiDeCoの違い
脱退一時金とは、確定拠出年金の加入資格を失うなど、法律で定められた要件を満たした場合に受け取れる例外的な給付です。
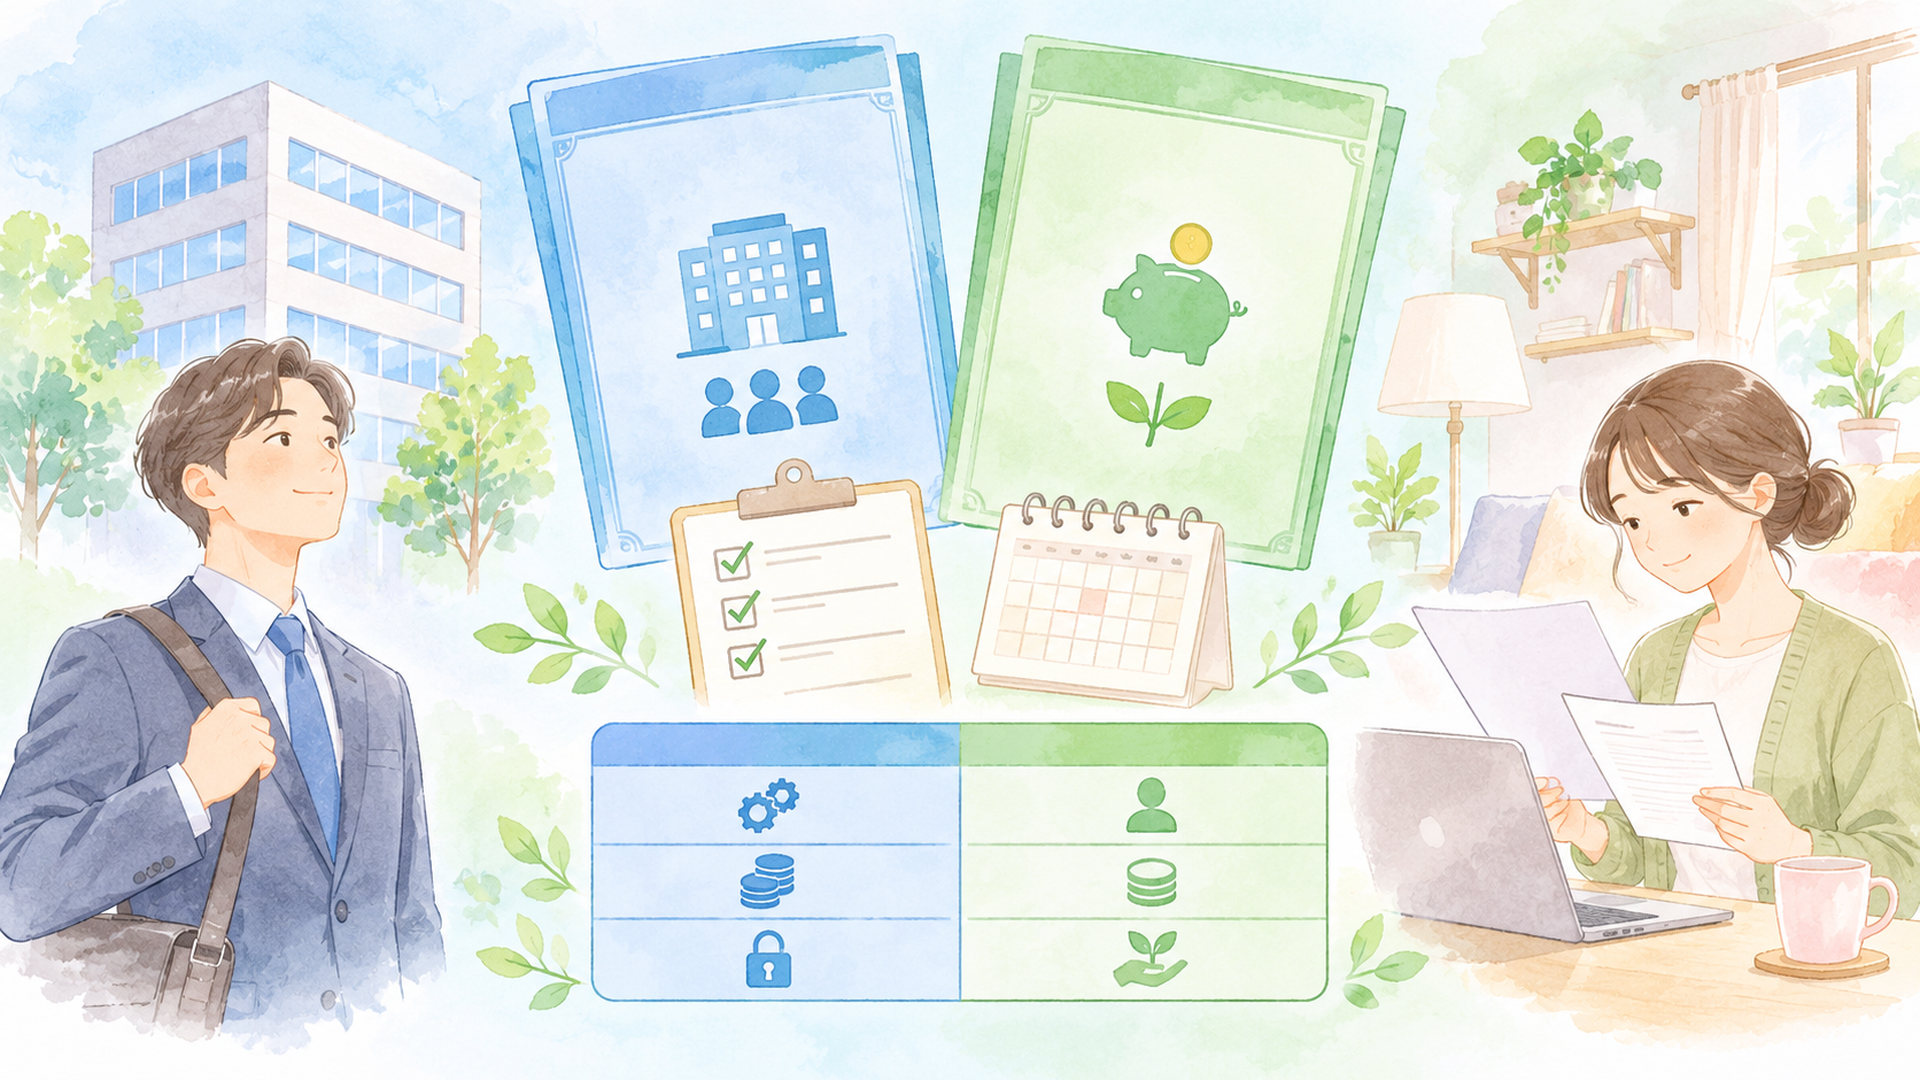
確定拠出年金には、勤務先が導入する企業型DCと、個人が加入するiDeCoがあります。
| 比較項目 | 企業型DC | iDeCo |
|---|---|---|
| 制度の仕組み | 企業が導入する年金制度 | 個人が任意で加入する年金制度 |
| 掛金の負担 | 原則として事業主 | 原則として本人 |
| 退職時の扱い | 加入者資格を失う場合がある | 退職後も資格に応じて継続できる |
| 脱退一時金 | 企業型DC独自の請求要件がある | iDeCoの請求要件がある |
| 原則的な受給開始 | 60歳以降 | 60歳以降 |
両制度に共通するのは、老後の生活資金を準備する目的で設けられていることです。
そのため、普通預金のように好きなタイミングで引き出すことはできません。
一方で、脱退一時金の具体的な条件は同じではありません。
特に2022年5月1日の制度改正後は、企業型DCから直接請求する場合と、iDeCoの脱退一時金を請求する場合を分けて理解する必要があります。
筆者としては、この違いを知らないまま「確定拠出年金は25万円以下なら解約できる」と覚えてしまうことが、誤解の大きな原因だと感じます。
金額だけでなく、どの制度に資産があり、現在どのような加入資格を持っているかを確認することが大切ですね。
企業型DCの脱退一時金を受け取れる条件は?2022年改正後のルール
企業型DCでは、2022年5月1日の制度改正によって、一定の要件を満たす人が企業型DCから直接脱退一時金を請求できる仕組みが整えられました。
ここで特に注意したいのは、企業型DCからの請求では、iDeCoに加入できないことが一律の必須条件ではないという点です。
iDeCoの脱退一時金とは、支給要件を分けて確認しましょう。
企業型DCから直接請求する場合の主な要件
厚生労働省の確定拠出年金制度に関する案内では、企業型DCの脱退一時金について、一定の要件が示されています。
2022年5月改正後の一般的な請求類型では、主に次の条件を確認します。
- 60歳未満であること
- 企業型DCの加入者ではないこと
- iDeCoの加入者または運用指図者ではないこと
- 確定拠出年金の障害給付金の受給権者ではないこと
- 通算拠出期間が5年以下、または個人別管理資産が25万円以下であること
- 最後に企業型DCの加入者資格を喪失した日の翌月から起算して6か月を経過していないこと
これらは企業型DCから直接請求する一般的な類型の主な要件です。
資産の管理状況や適用される請求類型によって確認事項が異なるため、実際の申請では記録関連運営管理機関などの案内に従う必要があります。
特に重要なのは、iDeCoへの加入資格と、実際にiDeCoの加入者・運用指図者になっているかは別の判断だということです。
たとえば、退職後にiDeCoへ加入できる立場であっても、企業型DCから直接請求する要件を満たす可能性があります。
一方、すでにiDeCoへ資産を移換している場合には、企業型DCから直接請求する類型ではなく、移換後の制度に応じた要件を確認する必要があります。
この違いは、2022年改正後の制度を理解するうえで欠かせません。
25万円以下または通算拠出期間5年以下とは?
企業型DCの一般的な脱退一時金では、資産残高と通算拠出期間に関する基準が設けられています。
ここでのポイントは、「25万円以下」と「5年以下」が、原則としてどちらか一方を満たす条件になっていることです。
たとえば、資産が30万円あっても、通算拠出期間が4年であれば、この金額・期間に関する要件を満たす可能性があります。
反対に、資産が20万円でも、ほかの支給要件を満たしていなければ受給できません。
また、通算拠出期間は単に現在の会社に勤めた年数ではありません。
過去の企業型DCやiDeCoでの掛金拠出履歴などが関係するため、転職経験がある人は特に注意が必要です。
自分で計算した期間と、制度上の通算拠出期間が一致するとは限りません。
正確な期間は、年金資産を管理する機関へ確認しましょう。
企業型DCには1万5,000円以下の少額資産向け特例もある
企業型DCには、個人別管理資産が1万5,000円以下の場合に適用される、別の脱退一時金の請求類型があります。
これは25万円以下または通算拠出期間5年以下という一般的な類型とは区別されます。
少額資産向けの特例でも、企業型DCの加入者資格を失っていることや、iDeCoの加入者・運用指図者ではないことなど、所定の要件を確認する必要があります。
また、請求期限にも注意が必要です。
「1万5,000円以下だから、いつでも引き出せる」という仕組みではありません。
なお、投資信託を売却して年金口座内で現金化することと、脱退一時金として口座の外へ引き出すことも異なります。
運用商品を売却しても、それだけで脱退一時金の受給資格が生まれるわけではないのです。
2022年5月の制度改正で何が変わった?
2022年5月1日の改正では、企業型DCの加入者資格を失った人について、脱退一時金を請求できる範囲が見直されました。
改正前から存在していた少額資産向けの仕組みに加え、一定の条件を満たす場合に企業型DCから直接請求できる類型が整備されたことが重要です。
| 比較項目 | 改正前 | 2022年5月改正後 |
|---|---|---|
| 少額資産向けの脱退一時金 | 所定の要件で請求可能 | 引き続き請求可能 |
| 企業型DCからの直接請求 | 対象となる類型が限定的 | 一定の要件で請求できる範囲を拡大 |
| 25万円以下・5年以下の基準 | 主にiDeCo側の脱退要件などで関係 | 企業型DCの一般的な請求類型にも関係 |
| 退職時の自由な引き出し | 認められない | 引き続き認められない |
この改正を「脱退一時金の上限が1万5,000円から25万円に引き上げられた」と理解するのは正確ではありません。
異なる請求類型が存在しているため、単純な金額の引き上げではないからです。
筆者としては、今回の改正で重要なのは、企業型DCの加入資格を失った人が、一定の条件のもとで直接請求できる選択肢が広がったことだと考えています。
ただし、老後資金を守るという制度の基本的な目的は変わっていません。
iDeCoの脱退一時金を受け取れる条件は?7つの要件を確認
iDeCoの脱退一時金は、企業型DCから直接請求する場合よりも、加入資格に関する制約が厳しくなっています。
特に、iDeCoに加入できないことが原則として必要になる点が大きな違いです。
iDeCoの脱退一時金に必要な7つの条件
国民年金基金連合会のiDeCo公式案内では、脱退一時金について主に次の7つの要件が示されています。
1. 60歳未満であること
2. 企業型DCの加入者ではないこと
3. iDeCoに加入できないこと
4. 日本国籍を有する海外居住者で、国民年金の任意加入被保険者となれる場合など、所定の除外対象に該当しないこと
5. 確定拠出年金の障害給付金の受給権者ではないこと
6. 通算拠出期間が5年以下、または個人別管理資産が25万円以下であること
7. 最後に企業型DCまたはiDeCoの加入者資格を喪失した日から2年以内であること
実際には、国民年金の被保険者資格や海外居住者の取り扱いなどについて、公式案内に沿った確認が必要です。
このうち、企業型DCとの違いを理解するうえで重要なのが3番目の条件です。
iDeCoでは、単に掛金を支払いたくないという理由だけでは、脱退一時金を請求できません。
制度上、iDeCoに加入できない状態であることが求められます。
iDeCoに加入できない人とは?
iDeCoへの加入資格は、国民年金の加入状況などによって決まります。
代表的な例として、国民年金保険料の免除や納付猶予を受けている人などが挙げられます。
ただし、免除や猶予には複数の種類があり、例外的な取り扱いもあります。
そのため、免除を申請しただけで自動的にiDeCoの脱退一時金を受け取れるわけではありません。
また、海外に転居した人についても、国籍や国民年金への任意加入資格が関係します。
海外に住んでいるという理由だけで、すべての人が脱退一時金の対象になるわけではないのです。
特に注意したいのは、生活費を確保する目的で国民年金保険料の免除を検討する場合です。
免除制度は本来、国民年金保険料の納付が難しい人などを対象とする制度であり、確定拠出年金を引き出すための手段ではありません。
脱退一時金を受け取ることだけを目的に、加入資格を意図的に変更しようとするのは適切ではないでしょう。
現在の国民年金の資格については、年金事務所などで確認することが大切です。
企業型DCとiDeCoの条件を具体例で比較
制度の違いを理解するために、仮のケースを比較してみましょう。
| ケース | 資産・拠出期間 | 状況 | 判断のポイント |
|---|---|---|---|
| Aさん | 20万円・8年 | 企業型DCを退職により資格喪失 | 企業型DCの直接請求要件を確認 |
| Bさん | 30万円・4年 | 企業型DCを退職により資格喪失 | 5年以下の基準に該当する可能性 |
| Cさん | 20万円・8年 | iDeCoで資産を管理中 | iDeCo加入資格などを確認 |
| Dさん | 30万円・4年 | iDeCoに加入できない状態 | ほかの要件も満たせば請求の可能性 |
Aさんは、企業型DCの資産が20万円で、通算拠出期間が8年だったとします。
この場合、25万円以下という基準には該当しますが、企業型DCの資格喪失日や現在の加入状況など、ほかの条件も確認する必要があります。
Bさんは資産が30万円ですが、通算拠出期間は4年です。
金額が25万円を超えていても、5年以下という基準を満たす可能性があります。
一方、CさんはiDeCoで資産を管理しています。
資産が25万円以下でも、iDeCoに加入できる状態であれば、一般的な脱退一時金の要件を満たさない可能性があります。
DさんはiDeCoに加入できない状態で、通算拠出期間も5年以下です。
ただし、年齢や障害給付金の受給権、請求期限など、ほかの条件も満たす必要があります。
この比較から分かるのは、同じ資産額でも、企業型DCとiDeCoでは受給判断が異なるということです。
退職後に慌てないためにも、資産がどちらの制度で管理されているのかを最初に確認しておきたいですね。
確定拠出年金の脱退一時金はいつまでに申請する?期限と手続き
脱退一時金を請求する際は、支給条件と同じくらい申請期限が重要です。
企業型DCとiDeCoでは、期限の長さだけでなく、いつから数えるのかという起算点も異なります。
企業型DCの6か月とiDeCoの2年の違い
企業型DCから直接請求する一般的な類型では、最後に企業型DCの加入者資格を喪失した日の翌月から起算して6か月を経過していないことが要件になります。
一方、iDeCoの脱退一時金では、最後に企業型DCまたはiDeCoの加入者資格を喪失した日から2年以内という要件があります。
| 項目 | 企業型DCの一般的な直接請求 | iDeCoの脱退一時金 |
|---|---|---|
| 主な期限 | 資格喪失日の翌月から起算して6か月を経過していないこと | 最後の加入者資格喪失日から2年以内 |
| 起算点 | 最後の企業型DC加入者資格喪失日を基準 | 最後の企業型DCまたはiDeCo加入者資格喪失日 |
| 注意点 | 資産移換の期限とも関係する | 加入履歴によって起算点が異なる |
ここで気をつけたいのは、退職日と企業型DCの加入者資格喪失日が必ず一致するとは限らないことです。
また、6か月という期間を単純に180日と考えるのも適切ではありません。
たとえば、3月末に退職した場合でも、資格喪失日を確認しなければ正確な期限は判断できません。
企業型DCの少額資産向け特例にも所定の期限があります。
請求を検討している場合は、退職後できるだけ早く運営管理機関などに確認しましょう。
脱退一時金の申請手順は?
申請では、最初に自分がどの請求類型に該当するのかを確認します。
一般的な流れは次のとおりです。
1. 加入状況を確認する
企業型DCとiDeCoのどちらに資産があるのか、現在の加入資格はどうなっているのかを調べます。
2. 資産残高と通算拠出期間を確認する
年金資産の残高や過去の拠出履歴を確認し、金額・期間に関する要件を満たすか調べます。
3. 資格喪失日と請求期限を確認する
退職日だけで判断せず、制度上の資格喪失日を確認します。
4. 請求先に連絡して必要書類を取り寄せる
企業型DCの記録関連運営管理機関や、iDeCoの受付金融機関などへ問い合わせます。
5. 請求書類を提出する
本人確認書類や振込先口座の情報など、指定された書類を準備します。
6. 審査結果を確認する
所定の審査で支給要件を満たすと判断された場合に、脱退一時金が支給されます。
必要書類や受付窓口は、加入していた制度や現在の資産管理状況によって異なります。
また、請求したからといって必ず支給されるわけではありません。
支給までの期間も一律ではないため、退職後の生活費として入金を予定している場合は注意が必要です。
申請時に準備しておきたい書類
脱退一時金の請求では、一般的に次のような情報や書類を確認します。
- 加入者番号などの年金資産管理情報
- 本人確認に必要な書類
- 振込先口座の情報
- 加入者資格喪失日が分かる資料
- 国民年金の加入状況を確認できる資料
- 免除・猶予などの適用状況を確認する資料
すべての人に同じ書類が必要になるわけではありません。
特に企業型DCから直接請求する場合と、iDeCoの脱退一時金を請求する場合では、確認される条件が異なります。
まずは請求先に連絡し、どの支給要件に該当する可能性があるのかを確認するとよいでしょう。
脱退一時金の税金はどうなる?一時所得と退職所得の違い
確定拠出年金の脱退一時金は、原則として一時所得として扱われます。
一方、老齢給付金を一時金で受け取る場合は、原則として退職所得になります。
同じ確定拠出年金でも、受け取る給付の種類によって税金の計算方法が異なる点に注意が必要です。
脱退一時金は原則として一時所得
国税庁の「No.1490 一時所得」では、一時所得の基本的な計算方法が案内されています。
一般的な計算式は次のとおりです。
一時所得の金額=総収入金額-収入を得るために支出した金額-特別控除額
一時所得の特別控除額は、原則として年間最高50万円です。
また、一般的な一時所得では、計算した金額の2分の1が総所得金額に算入されます。
ただし、確定拠出年金の脱退一時金については、掛金の負担者や過去の所得控除との関係など、税務上の確認が必要です。
たとえば、企業型DCで会社が拠出した掛金を、本人が支出した金額としてそのまま差し引けるとは限りません。
そのため、受取額から積立元本を単純に引いて税額を計算する方法は適切ではありません。
具体的な課税対象額については、支給明細などを確認したうえで、税務署や税理士に相談すると安心です。
50万円以下なら税金はかからない?
脱退一時金の受取額が50万円以下であっても、それだけで税金がかからないと断定することはできません。
一時所得の特別控除は、同じ年に発生したほかの一時所得との合計などを踏まえて計算するためです。
また、所得税の確定申告が不要な場合でも、住民税について別途確認が必要になることがあります。
退職した年は給与所得や退職所得なども関係するため、年間の所得全体を確認することが大切ですね。
老齢給付金を受け取る場合との比較
確定拠出年金では、給付の種類によって所得区分が異なります。
| 受け取り方 | 原則的な所得区分 | 主な税制上の取り扱い |
|---|---|---|
| 脱退一時金 | 一時所得 | 一時所得の特別控除など |
| 老齢給付金の一時金 | 退職所得 | 退職所得控除など |
| 老齢給付金の年金受給 | 雑所得 | 公的年金等控除など |
国税庁の「No.1420 退職金を受け取ったとき(退職所得)」では、退職所得の基本的な計算方法が案内されています。
ただし、老齢給付金を一時金で受け取る場合でも、ほかの退職金との受取時期や過去の受給履歴によって税額が変わることがあります。
筆者としては、脱退一時金を検討するときは、受給資格だけでなく、実際に手元へ残る金額まで確認することが大切だと考えています。
もっとも、脱退一時金は税制上の有利・不利だけで自由に受取時期を選べる制度ではありません。
まずは法律上の支給条件を満たすかどうかを確認する必要があります。
脱退一時金を受け取れない場合は?退職後の移換と自動移換の注意点
脱退一時金を受け取れない場合でも、積み立てた確定拠出年金の資産がなくなるわけではありません。
原則として、転職先の企業型DCやiDeCoなどへ資産を移し、老後に向けて管理を続けることになります。
転職先に企業型DCがある場合
転職先に企業型DCがあり、加入資格を満たす場合は、以前の勤務先で積み立てた資産を移換できることがあります。
これにより、勤務先が変わっても年金資産を引き継ぐことができます。
ただし、転職先の制度内容や加入資格によって手続きが異なるため、新しい勤務先の人事担当者などに確認しましょう。
転職先に企業型DCがない場合
転職先に企業型DCがない場合は、iDeCoへの移換を検討することになります。
退職後に自営業者になる場合や、しばらく働かない場合も、国民年金の加入状況などによって選択肢が変わります。
iDeCoには、掛金を拠出する加入者のほかに、新たな掛金を拠出せず、保有資産の運用を続ける「運用指図者」という立場があります。
たとえば、退職後に収入が減り、毎月の掛金を支払うことが難しくなった場合です。
加入資格や手続き上の条件に応じて、掛金の変更や拠出停止を検討できます。
ただし、掛金を停止しても口座管理手数料などが発生する場合があります。
また、掛金を止めることと、積み立てた資産を引き出すことは別の話です。
退職後6か月を過ぎると自動移換される?
企業型DCの加入者資格を失ったあと、所定の期間内に移換手続きを行わなかった場合、資産が国民年金基金連合会へ自動移換されることがあります。
一般的に、企業型DCの資格喪失後6か月以内の移換手続きが重要になります。
自動移換されると、次のような不利益が生じる可能性があります。
- 資産を運用できなくなる
- 自動移換時や管理に関する手数料が発生する
- 将来の老齢給付金の受給開始時期に影響する場合がある
- 改めて移換する際に手続きが必要になる
特に注意したいのは、自動移換中は通常の企業型DCやiDeCoのように資産を運用できないことです。
また、自動移換中の期間は、老齢給付金の受給開始年齢を判定するための通算加入者等期間に算入されません。
そのため、資産を放置することが、将来の受給時期にも影響する可能性があります。
自動移換されたからといって、脱退一時金として自由に引き出せるようになるわけでもありません。
退職後は、脱退一時金の請求だけでなく、資産移換の手続きも忘れずに確認したいですね。
考察|脱退一時金の裏ワザより大切な退職後の資産管理
確定拠出年金の脱退一時金について、筆者が特に重要だと考えるのは、2022年の制度改正によって請求できる範囲が広がった一方で、退職者全員が自由に現金化できる制度にはなっていないことです。
これは、老後資金を守るという制度の目的と、退職直後に生活費が必要になる人の事情が、必ずしも一致しないことを示していると感じます。
2022年改正で受給できる可能性が広がった人とは?
たとえば、企業型DCに20万円の資産があり、退職によって加入者資格を失った人を考えてみましょう。
この人が企業型DCの一般的な直接請求要件を満たしていれば、脱退一時金を受け取れる可能性があります。
2022年改正後は、iDeCoに加入できる立場であることだけを理由に、企業型DCからの直接請求が一律に否定されるわけではありません。
一方、すでにiDeCoへ資産を移換している人は、iDeCo側の支給要件を確認する必要があります。
このように、同じ資産額でも、現在の加入状況や資産の管理先によって判断が変わります。
筆者としては、ここに制度の分かりにくさがあると感じています。
一般の利用者にとっては、どちらも自分が積み立てた年金資産です。
しかし、制度上は企業型DCとiDeCoで請求要件が異なるため、資産の管理先を確認することが重要になります。
退職後にお金が必要でも引き出せない理由
退職直後は、生活費や転職活動に必要なお金が増えることがあります。
収入が一時的に途絶えれば、積み立てた年金資産を生活費に充てたいと考える人もいるでしょう。
しかし、確定拠出年金は老後の生活資金を確保することを目的とする制度です。
そのため、生活費が不足しているという理由だけで、自由に途中解約できる仕組みにはなっていません。
ここで注目したいのは、iDeCoに加入できる資格があることと、実際に掛金を支払う余裕があることは別問題だという点です。
たとえば、退職後もiDeCoに加入できる人であっても、毎月の生活費を優先するために掛金の拠出を続けられない場合があります。
そのようなときは、無理に積み立てを続けるのではなく、制度上認められる掛金の変更や拠出停止を検討することが現実的でしょう。
筆者としては、老後資金を守ることと、現在の生活を維持することの両方を考える必要があると感じます。
確定拠出年金を引き出せないからといって、現在の家計を無理に圧迫する必要はありません。
まずは生活費の見直しや利用できる公的制度の確認など、現在の資金需要に対応する方法を検討することが大切です。
請求と資産移換を同時に確認する方法
退職後の確定拠出年金の手続きでは、脱退一時金を受け取れるかどうかだけを調べるのでは不十分です。
受給できなかった場合に、資産をどこへ移すのかも同時に確認する必要があります。
そこで筆者がおすすめしたいのが、「受給確認」と「移換確認」を一緒に進める方法です。
具体的には、退職時に受け取った年金関係の書類を一つにまとめ、次の情報を整理します。
- 現在の資産管理先
- 企業型DCやiDeCoの加入資格
- 個人別管理資産の残高
- 通算拠出期間
- 最後の加入者資格喪失日
- 脱退一時金の請求期限
- 資産移換の手続き期限
この情報を整理しておけば、脱退一時金を請求できる可能性があるのか、資産移換を進める必要があるのかを判断しやすくなります。
また、請求期限と移換期限は必ずしも同じではありません。
それぞれの期限をカレンダーに記録しておくと、手続きの遅れを防ぎやすくなります。
ただし、脱退一時金の請求と資産移換は、どちらも資産の取り扱いに関わる手続きです。
実際にどちらを先に進めるべきかは、現在の加入資格や資産管理状況によって異なります。
請求を検討している場合は、移換手続きを確定させる前に、運営管理機関などへ確認することが大切です。
今後の制度改正で自由に引き出せるようになる?
確定拠出年金制度は、働き方や社会情勢の変化に応じて見直しが進められています。
ただし、加入資格の拡大や掛金上限の見直しと、途中引き出しの自由化は別の問題です。
2026年11月時点で制度を確認する際も、すでに施行された改正と、今後施行される予定の改正を区別する必要があります。
将来の制度改正によって、脱退一時金の条件が必ず緩和されるとは限りません。
筆者としては、確定拠出年金が老後資金を確保する制度である以上、途中引き出しについては今後も慎重な取り扱いが続くと考えています。
そのため、将来の改正を期待して現在の手続きを放置することは避けたいですね。
特に退職や転職を予定している場合は、その時点で適用される制度を確認し、必要な手続きを進めることが重要です。
なお、制度内容を確認する際の一次資料としては、厚生労働省の「確定拠出年金制度の概要」「2022年の制度改正に関する案内」、国民年金基金連合会の「iDeCo公式サイトの脱退一時金に関する案内」、国税庁の「No.1490 一時所得」「No.1420 退職金を受け取ったとき(退職所得)」などがあります。
本記事の制度説明はこれらの公的な案内を基準に整理していますが、2026年11月9日時点の各資料の最新版を個別に照合できたものではありません。
実際の申請では、最新の公式案内と運営管理機関の説明を確認してください。
まとめ|確定拠出年金の脱退一時金は裏ワザより条件確認が重要
確定拠出年金の脱退一時金には、誰でも自由に年金資産を引き出せる裏ワザはありません。
ただし、企業型DCとiDeCoには、それぞれ法律で定められた条件を満たした場合に、60歳前でも脱退一時金を受け取れる仕組みがあります。
2022年5月1日の制度改正では、企業型DCから直接請求できる範囲が見直されました。
特に重要なのは、企業型DCから直接請求する場合と、iDeCoの脱退一時金を請求する場合では、加入資格に関する条件が異なることです。
企業型DCでは、iDeCoに加入できないことが一律の必須条件ではありません。
一方、iDeCoの脱退一時金では、原則としてiDeCoに加入できないことなど、所定の要件を満たす必要があります。
また、資産25万円以下や通算拠出期間5年以下という基準だけで、受給できると判断することもできません。
年齢、加入状況、障害給付金の受給権、資格喪失日、請求期限などを総合的に確認する必要があります。
脱退一時金を受け取れない場合でも、転職先の企業型DCやiDeCoなどへ資産を移し、老後に向けて管理を続けることができます。
退職後に手続きを放置すると、自動移換によって手数料が発生したり、運用できなくなったりする可能性があるため注意しましょう。
筆者としては、確定拠出年金で大切なのは、今すぐ引き出す方法だけを探すことではなく、自分の資産を適切に管理する方法を知ることだと考えています。
まずは手元の年金書類を確認し、現在の加入状況と資格喪失日を整理するところから始めてみませんか?
よくある質問
確定拠出年金は退職すればすぐに現金化できますか?
いいえ。退職しただけでは、原則として確定拠出年金の資産を現金化できません。
脱退一時金を受け取るには、企業型DCまたはiDeCoの所定の支給要件を満たす必要があります。
企業型DCの資産が25万円以下なら脱退一時金を受け取れますか?
25万円以下という条件だけでは、受給できるとは限りません。
企業型DCから直接請求する場合は、年齢や加入状況、障害給付金の受給権、資格喪失後の期間など、ほかの要件も確認する必要があります。
脱退一時金の申請期限を過ぎたらどうなりますか?
所定の期限を過ぎると、その請求類型では脱退一時金を受け取れなくなる可能性があります。
ただし、期限を過ぎたからといって年金資産が直ちになくなるわけではありません。
資産の管理状況を確認し、必要に応じて企業型DCやiDeCoへの移換手続きを進めましょう。
執筆:結城 智秋(ゆうき ともあき)
暮らしのアイデアライター。会社員時代に仕事と家事の両立に悩んだ経験から、忙しい毎日を少しでもラクにする生活術や家計管理の工夫を発信しています。制度のメリットだけでなく、注意点やデメリットも中立的な視点で整理し、読者が自分に合った選択をできるよう、分かりやすい情報提供を心がけています。
コメント