自動車保険の等級は、別居している親子には原則引き継げません。ただし、別居中の配偶者や配偶者と同居する親族には例外があり、引っ越し前の手続きも重要です。
「親の20等級を、別居する子どもに譲りたい」「すでに一人暮らしを始めたけれど、何か裏ワザはないの?」と悩んでいませんか?
この記事では、SBI損保やSOMPOダイレクトなどが案内する基本ルールをもとに、引き継げる家族の範囲、名義変更のタイミング、親子2台分の保険料を抑える考え方まで分かりやすく整理します。
自動車保険の等級は別居家族に引き継げる?5つのケースで確認
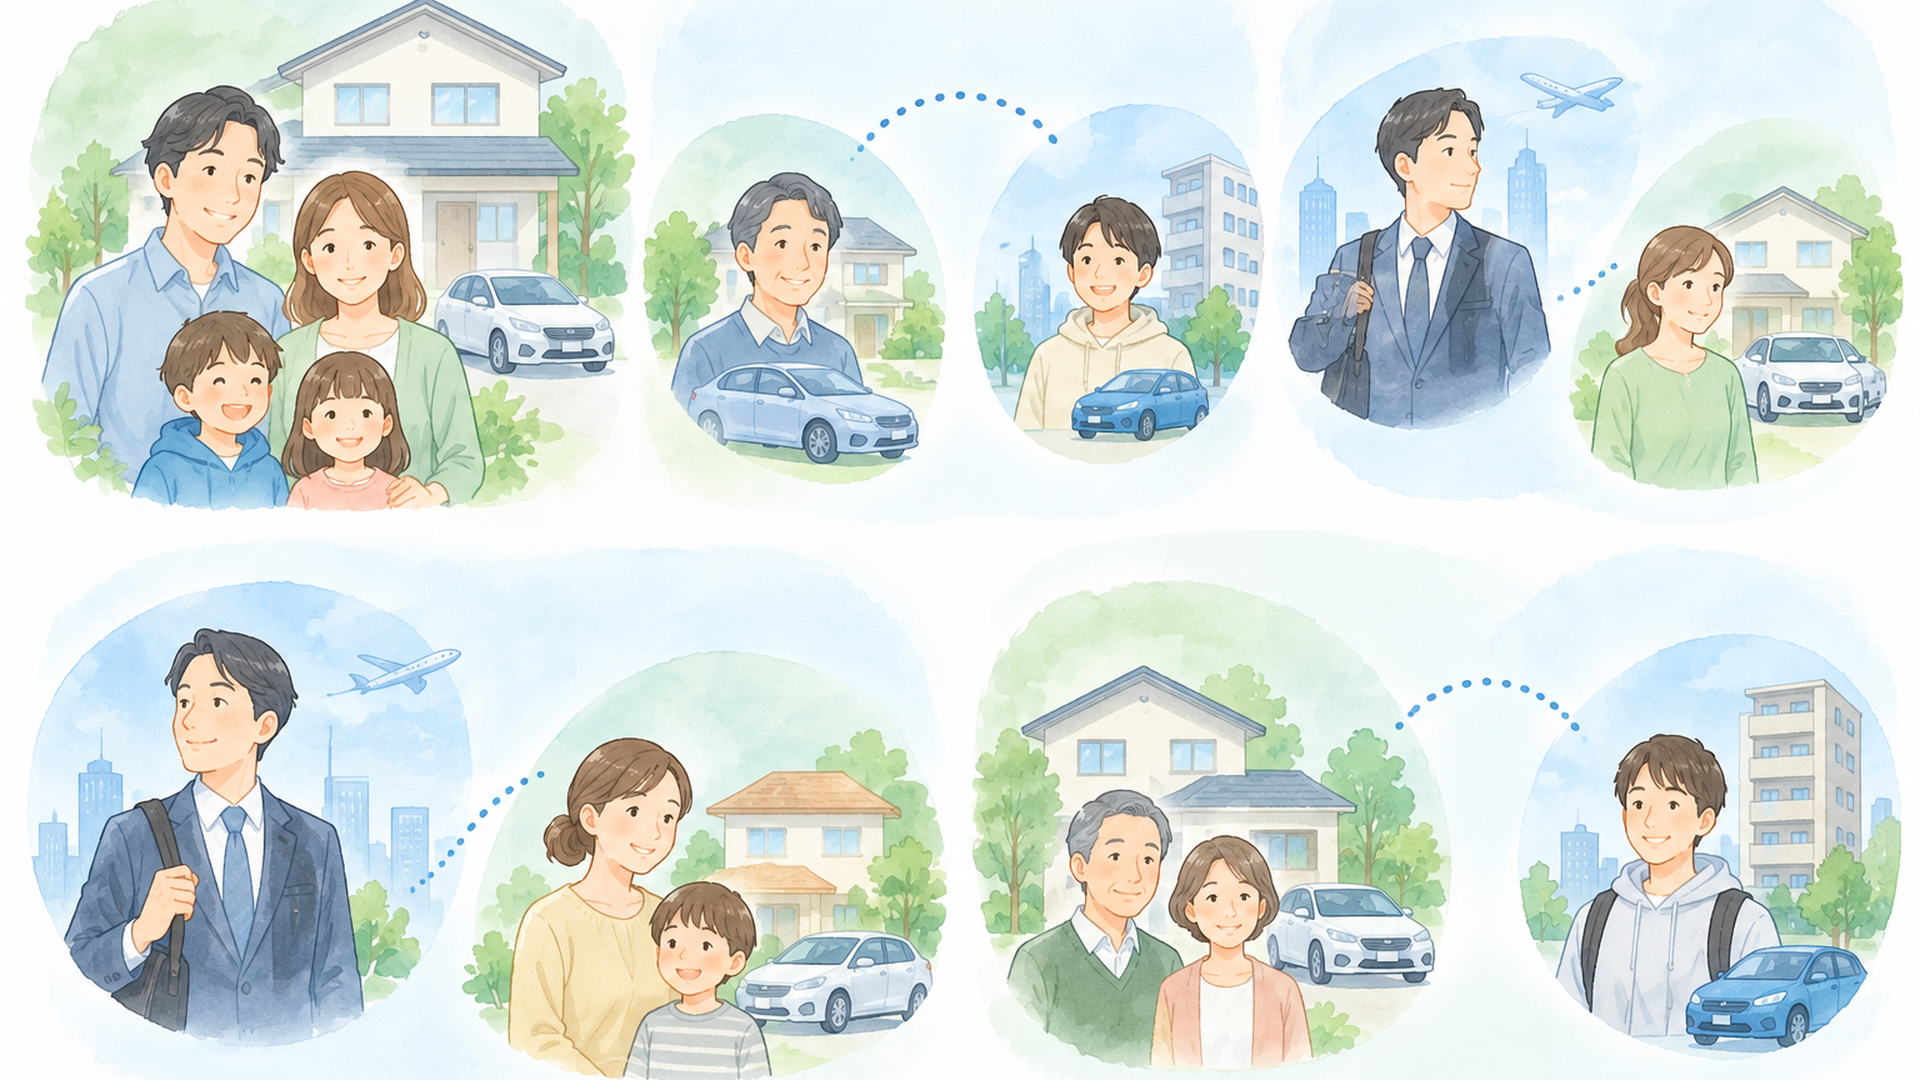
別居している親子間の等級引き継ぎは原則できませんが、配偶者や、現在の記名被保険者の配偶者と同居する親族は対象になる場合があります。
ここで大切なのは、単に「親子かどうか」ではなく、現在の記名被保険者との関係や実際の生活状況によって判断されることです。
別居親子・配偶者・同居親族では何が違う?
まずは、代表的な5つのケースを比較してみましょう。
家族の状況 等級引き継ぎ 主な条件
親子が同居している 原則可能 実際の同居と適正な記名被保険者変更
親子がすでに別居している 原則不可 親子関係だけでは対象外
夫婦が別居している 原則可能 配偶者は同居を問わない取り扱いが一般的
記名被保険者の配偶者と同居する親族 原則可能 配偶者との実際の同居が必要
住民票だけ実家に戻した別居親族 原則不可 書類上の住所ではなく生活実態が重要
※一般的なノンフリート契約における整理です。実際の適用には、車の使用状況や各社の契約条件も関係します。
例えば、父親が20等級の自動車保険に加入している家庭を考えてみましょう。
息子が父親と同居していて、車の主な使用者を息子へ適正に変更できる場合は、20等級を引き継げる可能性があります。
しかし、息子がすでに就職して別の家で暮らしている場合、通常は父親から直接20等級を引き継ぐことはできません。
一方、父親が単身赴任中で、妻が自宅に住んでいる場合は事情が異なります。
父親から妻への変更は、配偶者間の引き継ぎとして認められるのが一般的です。
さらに、妻と同居している息子についても、所定の条件を満たせば対象になる可能性があります。
この違いは、別居家族への等級引き継ぎを考えるうえで、最初に理解しておきたいポイントですね。
記名被保険者の配偶者と同居する親族も対象になる?
自動車保険では、一般的に次の関係にある人への記名被保険者変更が、等級継承の対象になります。
- 現在の記名被保険者の配偶者
- 現在の記名被保険者と同居している親族
- 現在の記名被保険者の配偶者と同居している親族
特に見落としやすいのが、3つ目の条件です。
例えば、父親が単身赴任で県外に住み、母親と大学生の息子が自宅で生活している家庭を考えてみましょう。
父親が現在の記名被保険者であっても、息子が父親の配偶者である母親と同居していれば、家族関係の条件を満たす場合があります。
つまり、現在の記名被保険者と別居していることだけを理由に、必ず引き継げないとは限らないのです。
ただし、母親も別の場所で生活しており、息子が単独で暮らしている場合は、この条件には当てはまりません。
SBI損保が案内する家族間の等級引き継ぎでも、配偶者や同居親族との関係が重要な判断材料になります。
なお、親族の範囲や同居の判定、実際の変更可否は契約内容によって確認が必要です。
別居している配偶者なら必ず引き継げる?
配偶者間の等級継承は、一般的に同居・別居を問いません。
そのため、単身赴任などで夫婦が別々の家に住んでいても、記名被保険者の変更によって等級を引き継げる場合があります。
ただし、配偶者であれば無条件で好きな契約に等級を移せるわけではありません。
現在の契約の継続関係や、車の主な使用者、車両入替の条件なども関係します。
また、離婚した元配偶者については、現在の配偶者と同じ取り扱いになるとは限りません。
関係が変わる予定がある場合は、変更時点の条件を事前に確認することが大切です。
内縁の配偶者や同性パートナーも対象になる?
法律上の婚姻届を提出していない場合でも、保険会社の定める条件を満たせば、配偶者として取り扱われることがあります。
SOMPOダイレクトでは、所定の条件を満たす内縁の相手方や同性パートナーを、配偶者に含める取り扱いが案内されています。
ただし、関係性の確認方法や必要書類は、法律上の婚姻関係にある夫婦と同じとは限りません。
同性パートナーについても、所定の確認書類が必要となる場合があります。
また、別居中であれば、配偶者として認定される条件をより慎重に確認する必要があります。
法律上の婚姻関係にない場合は、保険会社ごとの配偶者の定義を確認することが重要ですね。
2026年に等級引き継ぎの制度は変更された?
この記事で取り上げるのは、2026年に新設された特別な等級譲渡制度ではありません。
従来からある自動車保険の等級継承について、別居家族が利用できる条件を整理したものです。
関連する情報として、ドコモスマート保険ナビには、2026年9月9日更新とされる自動車保険の名義変更ガイドがあります。
このガイドは、1992年からファイナンシャルプランナーとして活動し、CFP資格を持つ畠中雅子さんが監修しています。
ただし、解説記事の更新日が新しいことと、保険制度そのものが改定されたことは別です。
2026年10月22日時点の本記事では、一般的な等級継承ルールと個別確認が必要な事項を区別しています。
各社の最新約款について、すべての条項を照合したものではありません。実際に手続きを行う場合は、加入先の最新の約款や重要事項説明書、公式FAQを確認してくださいね。
別居家族への等級引き継ぎに裏ワザはある?引っ越し前後の条件
別居する子どもへ親の等級を引き継がせたいなら、同居している間に、実際の車の使用状況に合った変更を行うことが現実的な方法です。
これは特別な抜け道ではなく、通常の等級継承ルールを正しく利用する方法です。
就職や進学で別居する前なら20等級を引き継げる?
例えば、父親が20等級の自動車保険に加入していて、大学卒業後に就職する息子へ車を譲る予定だとします。
息子は現在、父親と同居していますが、1か月後には勤務先の近くへ引っ越すことになりました。
この場合、同居している間に息子が実際の主な使用者となり、適正な記名被保険者変更ができれば、20等級を引き継げる可能性があります。
SBI損保でも、子どもが就職や結婚などで別居する場合、同居している間に等級継承の手続きを検討する重要性が案内されています。
ただし、引っ越し前ならいつでも自由に変更できるという意味ではありません。
例えば、車を使っているのは引き続き父親なのに、等級を譲る目的だけで息子を記名被保険者にすることは適切ではありません。
記名被保険者は、原則として契約した車を主に使用する人です。
実際の使用状況と異なる申告をすると、事故が起きた際の補償に影響するおそれがあります。
また、変更手続きを申し込んだ日と、変更が有効になる日は必ずしも一致しません。
引っ越し日だけでなく、車を誰がいつから主に使用するのか、変更がいつ有効になるのかまで確認しておきたいですね。
別居前に変更した等級は引っ越し後も維持できる?
同居中に適正な条件で等級を引き継いだ場合、その後に別居したことだけで、通常は引き継ぎ済みの等級が取り消されるわけではありません。
ただし、引っ越し後の契約内容が実態と一致していることが前提です。
例えば、息子が新しい住所へ転居し、車を通勤に使い始める場合を考えてみましょう。
このとき、住所や使用目的、主な使用場所などについて変更の届け出が必要になることがあります。
また、車の使用者が変わることで、運転者の範囲や補償内容も見直す必要があるかもしれません。
私は、等級を引き継ぐ手続きと、引っ越し後の契約を整える手続きを、ひと続きで考えることが大切だと思います。
等級だけ移せても、必要な補償が不足していては安心して運転できませんよね。
すでに別居していても、同居を再開すれば引き継げる?
すでに別居している親子でも、その後に実際の同居を再開した場合は、状況が変わる可能性があります。
例えば、就職後に一人暮らしをしていた息子が、生活環境の変化によって実家へ戻り、父親と一緒に暮らすようになったケースです。
この場合、実際に同居している親族として認められれば、記名被保険者変更の対象となる可能性があります。
ただし、数日間の帰省や一時的な宿泊だけで、同居と認められるとは限りません。
生活の拠点がどこにあるのか、日常的に同じ住居で暮らしているのかといった実態が重要です。
また、同居を再開したからといって、すべての車や契約で自由に等級を移せるわけではありません。
車両入替や主な使用者の変更など、別の条件も満たす必要があります。
住民票だけ実家に戻す裏ワザは使える?
住民票の住所を実家に戻すだけでは、通常、同居親族として等級を引き継ぐことはできません。
例えば、息子が一人暮らしのアパートで生活を続けながら、住民票だけ実家へ変更した場合です。
書類上の住所が同じでも、実際に一緒に生活していなければ、同居しているとはいえません。
反対に、住民票の住所が異なっていても、実際には同じ住居で生活しているケースも考えられます。
その場合は、生活実態を説明したうえで、保険会社の判断を受ける必要があります。
保険料を安くするために、実態と異なる住所や使用状況を申告することは避けましょう。
契約条件に関わる事実を正しく伝えることが、万が一の事故に備えるうえでも重要です。
自動車保険の等級引き継ぎはどう手続きする?名義変更と車両入替
等級を引き継ぐ際に重要なのは、契約者の名前を変えることではなく、記名被保険者を適正に変更することです。
また、車を譲る場合と、新しく購入する場合では必要な手続きが異なります。
契約者・記名被保険者・車両所有者の違いは?
自動車保険には、主に3つの名義があります。
名義 主な意味 等級継承との関係
契約者 保険会社と契約する人 変更だけでは等級は移らない
記名被保険者 契約した車を主に使用する人 等級継承の中心となる
車両所有者 保険契約上の車の所有者 車両入替などの条件に関係する
例えば、父親が契約者として保険料を支払い、息子が車を主に使用している場合を考えてみましょう。
保険会社の条件を満たせば、契約者を父親、記名被保険者を息子とする契約が認められる場合があります。
一方、父親から息子へ契約者だけを変更しても、それだけで等級が移るわけではありません。
ドコモスマート保険ナビの名義変更ガイドでも、契約者・記名被保険者・車両所有者を区別する重要性が説明されています。
この違いを知っておくだけでも、手続きの勘違いを防ぎやすくなりますね。
親の車を譲る場合と、新しい車を購入する場合は違う?
親が現在使用している車を子どもへ譲る場合は、記名被保険者の変更に加え、車両所有者や運転者の範囲などを確認します。
一方、子どもが新しい車を購入する場合は、現在の保険契約で車両入替ができるかどうかも重要になります。
車両入替とは、保険の対象になっている車を、別の車へ変更する手続きです。
ただし、車両入替が認められる車には、用途・車種や所有者などの条件があります。
一般的な個人向け自動車保険では、入替後の車の所有者について、現在の車両所有者や記名被保険者、その配偶者、所定の同居親族など、対象範囲が定められています。
しかし、この範囲や具体的な条件は、保険会社や商品によって異なります。
SOMPOダイレクトなどの契約でも、車両入替は所定の条件に従う必要があり、単に家族名義の車だからという理由だけで自由に入れ替えられるわけではありません。
例えば、父親が現在の車を手放し、息子が新しい車を購入する場合と、父親が車を使い続けながら息子が2台目を購入する場合では、必要な契約の組み方が違います。
特に後者では、父親の車にも引き続き保険が必要です。
1つの契約の20等級を、親子2台の契約で同時に使うことはできません。
この点は、保険料の比較にも大きく関わります。
別居前に済ませたい7つの確認手順
手続きを進める際は、次の順番で確認すると整理しやすくなります。
1. 現在の保険証券で等級と記名被保険者を確認する
2. 子どもの引っ越し日と車を使い始める日を確認する
3. 現在の車を譲るのか、新しい車を購入するのか決める
4. 保険会社へ等級継承と車両入替の可否を問い合わせる
5. 必要書類と契約変更が有効になる日を確認する
6. 記名被保険者や車両所有者などの変更を行う
7. 変更後の等級、保険料、補償内容、補償開始日を確認する
特に注意したいのが、5番目の変更が有効になる日です。
例えば、引っ越し前に変更を申し込んでも、実際に変更が有効になる時点で、すでに別居している場合があります。
このようなときに同居条件を満たすかどうかは、変更内容や保険会社の規定によって判断されます。
申し込みを済ませただけで安心せず、変更日を含めて確認したいですね。
必要な書類は何を準備する?
契約変更では、次のような書類や情報が必要になる場合があります。
- 現在の自動車保険証券や契約内容確認書
- 自動車検査証(車検証)
- 運転免許証などの本人確認情報
- 家族関係や同居状況を確認するための資料
- 新しく購入する車の車両情報
ただし、すべての書類が必ず必要になるわけではありません。
変更内容によっては、マイページから手続きできる場合もあれば、電話での確認が必要になる場合もあります。
また、車検証の名義変更と自動車保険の名義変更は別の手続きです。
車の所有者を変更しただけで、保険の記名被保険者が自動的に変わるわけではありません。
私は、手続きを始める前に「変更前と変更後の契約内容」を書き出しておく方法が便利だと考えています。
誰が契約者で、誰が主に運転し、どの車を補償するのかを整理すれば、問い合わせもスムーズになりますね。
事故有係数適用期間も一緒に引き継がれる?
等級継承では、数字としての等級だけでなく、事故有係数適用期間にも注意が必要です。
事故有係数適用期間とは、事故歴に応じた割引・割増の計算が適用される期間のことです。
自動車保険では、同じ等級であっても、事故歴のある契約と事故歴のない契約で保険料が異なる場合があります。
例えば、親の契約に事故有係数適用期間が残っている場合です。
その契約を適正に継承すると、所定のルールに従って事故有係数適用期間も引き継がれる場合があります。
つまり、等級だけを受け取り、事故歴に関する不利な条件を自由に切り離せるわけではありません。
高い等級だから必ず大きな割引を受けられると考えず、事故有係数適用期間も合わせて確認しましょう。
すでに別居している場合はどうする?セカンドカー割引と等級の保存
すでに親子が別居していて、通常の等級継承ができない場合は、新規契約や利用できる割引制度を検討することになります。
特に、セカンドカー割引と中断証明書は、仕組みを正しく理解しておきたい制度です。
新規契約は6等級から始まる?
一般的な個人向け自動車保険では、ノンフリート等級は1〜20等級に分かれています。
初めて自動車保険に加入する場合は、通常6(S)等級からスタートします。
一方、所定の条件を満たす2台目以降の契約では、7(S)等級から始められる場合があります。
これがセカンドカー割引です。
ただし、6等級と7等級の保険料差は、保険会社や契約条件によって異なります。
また、同じ等級でも、運転者の年齢や車種、補償内容などによって保険料は変わります。
等級の数字だけを比較するのではなく、実際の年間保険料を見ることが大切ですね。
セカンドカー割引は別居している子どもにも使える?
セカンドカー割引は、一般的に1台目の契約が11等級以上であることなどを条件に、2台目の新規契約を7(S)等級から始められる制度です。
ただし、親が11等級以上の契約を持っているだけで、別居している子どもが自動的に利用できるわけではありません。
1台目と2台目について、記名被保険者や車両所有者などの条件を満たす必要があります。
一般的な取り扱いでは、2台目の記名被保険者として、1台目の記名被保険者本人や配偶者、本人または配偶者と同居している親族などが対象になります。
車両所有者についても、1台目の記名被保険者やその配偶者、同居親族、1台目の車両所有者など、所定の範囲が設けられています。
ただし、具体的な対象範囲は保険会社によって異なります。
例えば、父親が20等級の契約を持ち、すでに別居している息子が自分名義の車を購入する場合です。
息子が自分を記名被保険者として新規契約するなら、父親の20等級だけを理由にセカンドカー割引を利用できるとは限りません。
一方、父親と同居している息子が2台目を購入する場合は、ほかの条件も満たせば対象になる可能性があります。
セカンドカー割引は、別居親子への等級継承の制限を自由に回避する制度ではないという点を押さえておきましょう。
中断証明書があれば別居の子どもに等級を譲れる?
中断証明書は、一定の条件を満たして自動車保険を中断した際に、それまでの等級を将来の契約で利用できるようにするための制度です。
例えば、車を廃車にしたり、譲渡したりして、しばらく自動車保険が不要になる場合に検討します。
SBI損保では、所定の条件を満たす場合、中断した契約の等級を最長10年間利用できる旨が案内されています。
ただし、ここで注意したいのが、次の2つの期間の違いです。
- 中断証明書を申請できる期限
- 中断した等級を再び利用できる期間
最長10年間というのは、所定の条件を満たして中断した等級を利用できる期間のことであり、10年以内ならいつでも証明書を申請できるという意味ではありません。
発行申請には別途期限が定められています。
また、契約を再開するときにも、記名被保険者や車の条件などが確認されます。
中断証明書があれば、すでに別居している子どもへ自由に等級を譲れるわけではありません。
つまり、中断証明書は等級を保存するための仕組みであり、家族間の引き継ぎ条件をなくす裏ワザではないのですね。
保険会社を変えれば低い等級や事故歴をリセットできる?
低い等級や事故歴がある場合、「一度解約して別の保険会社へ入り直せばよいのでは?」と考える方もいるかもしれません。
しかし、過去の契約状況や事故歴は、所定のルールに従って新しい契約にも反映されます。
特に、5等級以下の契約や事故有係数適用期間が残っている契約では、単に保険会社を変更するだけで不利な条件を消せるわけではありません。
また、高い等級を引き継いで保険会社を変更する場合も、契約開始日の管理が重要です。
一般的には、前契約の満期日または解約日の翌日から7日以内に新しい契約を開始することが、等級継承の重要な条件の一つになります。
例えば、10月1日に前契約が終了した場合、通常の7日以内という条件では、翌日の10月2日から数えて10月8日までが対象期間となります。
ただし、具体的な起算日や例外は契約条件によって異なります。
また、8日以上空いたからといって、すべての事故歴や不利な等級が消えるという意味でもありません。
保険会社を変更するときは、前契約の終了日と新契約の開始日を正確に確認したいですね。
別居した子どもが帰省中だけ親の車を運転する場合は?
子どもが実家を離れていても、帰省したときだけ親の車を運転することがありますよね。
この場合は、子どもへ等級を引き継ぐ必要があるとは限りません。
重要なのは、現在の契約で子どもの運転が補償対象になっているかどうかです。
例えば、運転者を本人・配偶者限定にしている場合、別居している子どもは補償対象外になる可能性があります。
一方、運転者を限定しない契約であれば、別居の子どもも補償対象になる場合があります。
また、年齢条件については、別居している未婚の子どもなどに、同居親族とは異なる取り扱いが設けられていることがあります。
ただし、年齢条件と運転者限定は別の条件です。
年齢条件が適用されないからといって、必ず運転できるわけではありません。
帰省中だけ運転するなら、現在の補償範囲を確認し、必要に応じて運転者限定の変更や短期の自動車保険を検討するとよいでしょう。
親の20等級は子どもに譲るべき?3つの契約パターンを比較
親が20等級、子どもが新規6等級となる家庭では、親子2台分の年間保険料と補償内容を比較しなければ、どちらがお得かは決まりません。
子どもに高い等級を譲ることで、子どもの保険料が下がる可能性はあります。
しかし、親が引き続き車を使用するなら、親の新しい契約にかかる保険料も考える必要があります。
比較する家庭の条件は?
ここでは、次のような家庭を想定してみましょう。
項目 親 子ども
年齢 50歳 22歳
現在の等級 20等級 新規加入予定
車の使用 日常的に運転 通勤で使用予定
車の台数 1台所有 2台目を購入予定
生活状況 現在は同居 近く別居予定
この条件は、比較方法を説明するための仮定です。
実際の見積もりを取得した結果ではなく、車種や型式、年間走行距離、補償内容も固定していないため、具体的な保険料を算出することはできません。
また、親子間の等級継承やセカンドカー割引が利用できるかどうかは、個別の契約条件によって異なります。
そのため、ここでは架空の保険料を掲載せず、制度上考えられる3つの契約パターンを比較します。
パターンA:親が20等級を維持し、子どもは6等級で加入
最も分かりやすいのが、親が現在の20等級を維持し、子どもが新規6(S)等級で加入する方法です。
親の契約を大きく変更せずに済むため、手続きが比較的整理しやすいのが特徴です。
ただし、22歳の子どもが新規加入する場合、年齢や車種などの条件によっては保険料が高くなる可能性があります。
一方、親はこれまでの高い等級を維持できます。
親の車を今後も長く使用する予定なら、比較の基準となる契約パターンですね。
パターンB:子どもへ20等級を引き継ぎ、親が新規加入
次に、同居中に所定の条件を満たして、子どもへ20等級を引き継ぐ方法です。
子どもが高い等級を利用できるため、子どもの保険料を抑えられる可能性があります。
しかし、親が引き続き別の車を運転する場合、その車の保険契約をどうするか考えなければなりません。
親の新しい契約に20等級がそのまま残るわけではないからです。
このとき、親の新規契約が何等級から始まるかは、セカンドカー割引などの適用条件によって異なります。
また、既存契約をどの車に適用するかについて、車両入替や記名被保険者変更の条件も確認する必要があります。
私は、このパターンを検討するとき、子どもの保険料だけを見て判断するのは避けたいと考えています。
子どもの負担が減っても、親の負担がそれ以上に増えれば、家族全体では節約にならないからです。
パターンC:親が20等級を維持し、子どもがセカンドカー割引を利用
3つ目は、親が20等級を維持し、子どもの新規契約でセカンドカー割引を利用する方法です。
条件を満たせば、子どもは通常の6(S)等級ではなく、7(S)等級から加入できる可能性があります。
親が現在の高い等級を維持できる点も特徴です。
ただし、セカンドカー割引には記名被保険者や車両所有者などの条件があります。
子どもがすでに別居している場合は、対象外になることもあるため注意しましょう。
3つの契約パターンを比較すると?
比較項目 A:親20等級維持 B:子へ20等級継承 C:セカンドカー割引
親の契約 20等級を維持 新契約の条件を確認 20等級を維持
子の契約 原則6(S)等級 条件付きで20等級 条件付きで7(S)等級
親子の同居 新規契約自体には不要 親子間継承では原則必要 対象者条件による
主な注意点 子の新規保険料 親の新契約と車両入替 割引の適用条件
比較する金額 親子の年間保険料合計 親子の年間保険料合計 親子の年間保険料合計
※制度上の比較であり、すべての家庭で3つの方法を選択できるわけではありません。
ここで重要なのは、Bのパターンが必ず最も安くなるとは限らないことです。
例えば、子どもが高い等級を利用することで大きく保険料が下がっても、親が新規加入することで保険料が増える場合があります。
反対に、若い子どもの保険料負担が非常に大きい場合は、高い等級を子どもへ適正に引き継ぐほうが、家族全体で有利になる可能性もあります。
ただし、こうした有利・不利は、実際の見積もりを取得しなければ判断できません。
年間保険料はどう計算すればよい?
比較するときは、親と子どもの保険料を別々に見るのではなく、次のように合計します。
家族全体の年間保険料=親の年間保険料+子どもの年間保険料
例えば、AとBの契約パターンで見積もりを取得した場合は、それぞれの合計額を比較します。
そして、差額は次のように計算できます。
年間保険料の差額=Aの合計保険料-Bの合計保険料
この差額がプラスであれば、同じ補償条件で比較した場合、Bのほうが年間保険料を抑えられることになります。
ただし、比較する際は、補償内容をできるだけそろえることが重要です。
例えば、片方だけ車両保険を外していたり、対物賠償の補償額が異なっていたりすると、等級による違いを正しく比較できません。
実際に見積もりを取るときは、次の条件をそろえてみましょう。
- 親子それぞれの車種・型式
- 主な使用者の年齢
- 年間走行距離と使用目的
- 対人・対物賠償の補償内容
- 車両保険の有無と免責金額
- 運転者の範囲と年齢条件
- 適用等級と事故有係数適用期間
保険料は、保険会社や見積もり日によっても変わります。
そのため、実際の比較では、同じ保険開始日を前提に、同一条件で見積もりを取得することが望ましいですね。
親が車を手放す場合は判断が変わる?
ここは、私が特に重要だと考えるポイントです。
親が今後も車を使う家庭と、親が車を手放す家庭では、等級を引き継ぐメリットが大きく変わる可能性があります。
例えば、父親が20等級の契約を持っていて、息子に車を譲った後は運転しなくなる場合です。
このとき、適正な条件で息子へ20等級を引き継げれば、親が新たに自動車保険へ加入する必要はありません。
一方、父親が車を買い替えて運転を続ける場合は、親の新契約も含めた比較が必要になります。
つまり、親が今後も車を使用するかどうかが、等級継承の損得を左右する重要な条件なのです。
私は、20等級を誰に譲るかという話を始める前に、まず家族の車の使い方を整理することをおすすめしたいです。
そのほうが、必要な契約を見落とさず、無駄な出費も防ぎやすくなると考えています。
自動車保険の等級引き継ぎで損をしないには?筆者の考察
ここまで、別居家族への等級継承の条件と、具体的な契約方法を見てきました。
私が最も大切だと感じるのは、等級引き継ぎを単なる名義変更として考えないことです。
高い等級を誰が使うかより、車の使い方が重要
親が長年無事故で積み重ねてきた20等級は、保険料を考えるうえで大切な要素です。
しかし、20等級を子どもへ譲ること自体が、必ず家計にとって有利になるわけではありません。
例えば、親が50歳、子どもが22歳という家庭では、年齢条件によって保険料に大きな差が出る可能性があります。
そのため、若い子どもへ高い等級を引き継ぐことが合理的な場合も考えられます。
ただし、親が新たに契約する車の保険料まで含めなければ、家計全体の負担は判断できません。
私は、ここに等級引き継ぎの難しさと、比較する価値があると感じています。
保険料の安さを考えるとき、つい一人分の金額だけに注目しがちです。
しかし、親子で2台の車を使うなら、家族全体の支出として考えるほうが、実際の暮らしに合った判断ができますね。
引っ越し前の準備は、保険料だけでなく補償にも関わる
就職や進学で一人暮らしを始めるときは、引っ越し費用や家具、生活用品など、まとまった出費が重なります。
そんな時期だからこそ、自動車保険の負担を少しでも抑えたいと考えるのは自然なことです。
ただし、等級を引き継ぐために、実際の車の使用状況と異なる契約にすることは避けなければなりません。
保険は、事故が起きたときに生活を守るためのものです。
例えば、記名被保険者が実際の主な使用者と違っていたり、運転する人が補償対象に含まれていなかったりすると、必要な補償を受けられないおそれがあります。
私は、保険料の節約と補償の確保を、切り離して考えるべきではないと思います。
対人・対物賠償の補償内容や、運転者の範囲は、特に優先して確認したい項目です。
車両保険についても、車の価値や修理費用、家計で負担できる金額を踏まえて判断するとよいでしょう。
単に保険料を安くするのではなく、事故が起きても暮らしを守れる契約を選ぶことが大切ですね。
家族の生活が変わるときこそ契約を見直したい
自動車保険は、一度加入したら何年も同じ内容でよいとは限りません。
就職、進学、結婚、単身赴任、車の買い替えなどによって、適切な契約内容は変わります。
特に、家族の同居・別居が変わるときは、等級継承の対象になるかどうかにも影響することがあります。
例えば、子どもが実家を出る予定なら、引っ越しが終わってからではなく、車の使い方が決まった段階で相談するほうがよいでしょう。
また、車を購入する場合は、購入後ではなく、契約する前に保険会社へ確認しておくと手続きを整理しやすくなります。
私は、家族の生活が変わるときに、自動車保険も一緒に見直す習慣を持つことが、長い目で見た節約につながると考えています。
大きな裏ワザを探すより、生活の変化を先読みして必要な準備をするほうが、結果として無理のない選択につながるのではないでしょうか。
公式情報をどう確認すれば安心できる?
この記事では、SBI損保、SOMPOダイレクト、ドコモスマート保険ナビが案内する基本的な取り扱いを参考に、等級継承の考え方を整理しました。
ただし、この記事の作成にあたって、保険会社から個別契約についての回答を取得したわけではありません。
また、保険募集の実務経験に基づいて、特定の契約を推奨しているものでもありません。
各社の最新約款について、すべての条件を逐条確認したものではないため、商品固有の取り扱いは個別に確認する必要があります。
例えば、SOMPOダイレクトの配偶者の取り扱い、SBI損保の中断証明書の発行条件、各社のセカンドカー割引の対象者範囲などです。
こうした条件は、一般的な説明だけで判断せず、実際に加入している商品の規定を確認することが重要です。
特に、手続きを申し込む前には、次の3点を具体的に質問するとよいでしょう。
- 現在の家族関係と生活状況で、等級継承の対象になるか
- 記名被保険者変更や車両入替が、いつから有効になるか
- 変更後の等級、事故有係数適用期間、補償内容はどうなるか
この3点が分かれば、等級を引き継げるかどうかだけでなく、その後も安心して車を使えるかを判断しやすくなります。
なお、保険料や割引制度、必要書類などは変更される場合があります。最新の条件は、加入先の公式案内で確認してくださいね。
まとめ|自動車保険の等級引き継ぎは別居前の確認が重要
自動車保険の等級は、すでに別居している親子や兄弟姉妹には、原則として引き継げません。
一方、別居している配偶者や、現在の記名被保険者の配偶者と同居している親族などは、条件を満たせば対象になる場合があります。
また、子どもが就職や進学で実家を出る予定なら、同居している間に適正な記名被保険者変更ができるか確認することが重要です。
その際は、実際の主な使用者、車両入替の条件、変更が有効になる日も確認しましょう。
すでに別居している場合は、無理に等級を移そうとせず、新規契約やセカンドカー割引など、利用できる方法を検討することが現実的です。
そして、親子それぞれが車を使う場合は、どちらか一方の保険料だけでなく、家族全体の年間保険料を比較することも忘れたくありません。
大切なのは、等級を譲ること自体を目的にせず、実際の生活に合った契約を選ぶことです。
引っ越しや車の譲渡を予定している方は、まず保険証券を確認し、加入先へ早めに相談してみてくださいね。
よくある質問
別居している子どもに親の20等級を引き継げますか?
原則として引き継げません。
一般的な自動車保険では、親子間の等級継承には同居していることが必要です。
ただし、現在の記名被保険者の配偶者と同居している親族など、対象になる関係もあります。
また、別居前に適正な条件で変更できれば、20等級を引き継げる可能性があります。
単身赴任で別居している夫婦は等級を引き継げますか?
一般的には可能です。
配偶者間の等級継承は、同居・別居を問わず認められる取り扱いが一般的です。
ただし、車の主な使用者や契約の継続関係など、所定の条件を満たす必要があります。
別居後に住民票を実家へ戻せば等級を引き継げますか?
住民票を戻すだけでは、原則として引き継げません。
重要なのは、書類上の住所ではなく、実際の同居状況です。
一方、実際に同居を再開した場合は、ほかの契約条件も満たせば、等級継承の対象となる可能性があります。
執筆:結城 智秋(ゆうき ともあき)|暮らしのアイデアライター
コメント