サラリーマンの節税は、年末調整での控除漏れを防ぎ、必要に応じて確定申告を行うことが基本です。
2026年は給与所得控除や基礎控除の見直しに加え、子育て世帯の生命保険料控除、住宅ローン控除などにも注目が集まっています。
この記事では、会社員が使える節税方法10選を中心に、2026年の税制改正、所得税率別の節税シミュレーション、家族構成による違い、申告手順までわかりやすく解説します。
サラリーマンの節税は何から始める?2026年の税制改正と基本知識
会社員が節税を始めるなら、すでに支払っている保険料や家族の社会保険料などに、申告していない控除がないか確認することが第一歩です。
そのうえで、医療費控除、ふるさと納税、iDeCo、副業の必要経費など、自分の暮らしに関係する制度を選びましょう。
会社員が利用できる節税制度と申告方法は?
サラリーマンの節税制度は、主に年末調整で手続きするものと、確定申告が必要なものに分けられます。
主な手続き 対象となる制度 確認する時期
年末調整 生命保険料控除、扶養控除、社会保険料控除、iDeCo 勤務先の年末調整時
確定申告 医療費控除、セルフメディケーション税制、特定支出控除 原則として翌年
条件によって異なる ふるさと納税、住宅ローン控除 寄附時・住宅購入時など
副業の所得計算 必要経費、事業所得の各種控除 日々の記帳と申告時
ふるさと納税は、条件を満たせばワンストップ特例によって確定申告をせずに控除を受けられます。
住宅ローン控除は、原則として初年度に確定申告が必要ですが、給与所得者なら2年目以降は年末調整で対応できる場合があります。
つまり、すべての節税方法を一度に覚える必要はありません。
まずは自分に関係する制度を3つほど選び、必要な書類を確認するところから始めると取り組みやすいですね。
所得控除と税額控除は何が違う?
節税制度を理解するときに大切なのが、所得控除と税額控除の違いです。
所得控除は税金を計算する前の所得を減らし、税額控除は計算された税金から直接差し引く仕組みです。
例えば、所得税率10%の人が10万円の所得控除を追加で受けた場合、同じ税率区分に収まるなら所得税は約1万円減ります。
一方、住宅ローン控除では、一定の条件を満たすと算出された所得税から直接控除できます。
ただし、税額控除にも制度上の上限があり、必ず計算上の控除額を全額使えるわけではありません。
また、NISAは所得控除でも税額控除でもなく、対象となる投資利益を非課税にする制度です。
同じ「節税」という言葉でも、お金が減る仕組みは異なるのですね。
2026年の給与所得控除と基礎控除はどう変わる?
2026年の所得税では、給与所得控除と基礎控除の見直しが重要なポイントです。
2025年分の所得税では、給与所得控除の最低保障額が55万円から65万円に引き上げられ、基礎控除についても所得に応じた特例が設けられました。
さらに2026年度税制改正では、物価上昇への対応などを背景に、給与所得控除の最低保障額74万円、基礎控除の基本額62万円への見直しが示されています。
ただし、税制改正大綱に示された内容と、実際に成立・施行された法令は区別して確認する必要があります。
項目 2024年分 2025年分 2026年度改正で示された内容
給与所得控除の最低保障額 55万円 65万円 74万円への見直し
基礎控除の基本額 48万円 58万円 62万円への見直し
基礎控除の加算措置 なし 所得区分別の特例 加算措置の見直し
若年扶養親族に関する制度 従来の扶養控除 特定親族特別控除を創設 所得要件などの改正に注意
2025年分では、合計所得金額132万円以下の人について、基礎控除額が95万円となる特例が設けられています。
また、132万円を超える一定の所得区分についても、88万円、68万円、63万円などの特例額が適用される仕組みです。
ここで気をつけたいのは、基礎控除の基本額と、所得に応じた加算後の控除額は同じではないことです。
例えば、基礎控除の基本額が引き上げられたとしても、すべての会社員の控除額が一律に同じ金額になるわけではありません。
給与所得控除も同様で、最低保障額74万円という数字は、すべての給与所得者に74万円だけを適用するという意味ではありません。
給与収入が一定額を超える場合は、給与収入に応じた計算式を使用します。
なお、この記事では2026年度税制改正で示された数値を紹介していますが、2026年分の確定した適用額について、成立法令と国税庁の最新資料を直接照合したものではありません。
実際の年末調整や確定申告では、国税庁の「給与所得控除」「基礎控除」「令和8年分 年末調整関係資料」など、対象年分に対応する公的資料で確認してください。
私は、「年収の壁が変わった」という情報だけで判断するのではなく、給与所得控除、基礎控除、扶養控除を分けて確認することが大切だと考えています。
2026年の生命保険料控除は子育て世帯に有利になる?
2026年分の所得税では、一定の子育て世帯を対象に、一般生命保険料控除の限度額を引き上げる特例が設けられています。
従来、新制度の一般生命保険料控除は所得税で最高4万円でしたが、対象者については最高6万円となる仕組みです。
対象となるのは、原則として23歳未満の扶養親族がいるなど、法令で定められた要件を満たす人です。
ここでいう扶養親族は、単に同居している子どもという意味ではなく、親族関係、生計、所得などの税法上の条件を満たす必要があります。
また、対象となる保険契約の区分にも注意しましょう。
2012年1月1日以降に締結された新制度の一般生命保険契約と、旧制度の契約では計算方法が異なります。
さらに、一般生命保険料、介護医療保険料、個人年金保険料を合わせた所得税の控除限度額は、原則12万円のままです。
例えば、従来から3区分で合計12万円の控除を受けていた人が、特例によって必ず14万円の控除を受けられるわけではありません。
住民税の生命保険料控除についても、所得税と同じ6万円の限度額になるわけではない点に注意が必要です。
私は、この改正は子育て世帯にとって確認する価値がある一方、節税のためだけに保険を増やす理由にはならないと考えています。
すでに加入している保険の保障内容と控除証明書を確認することから始めたいですね。
サラリーマンの節税方法10選!年末調整と確定申告で使える制度
会社員が利用できる節税方法には、家族構成に関係するものから、老後資金の準備、副業に関するものまであります。
ここでは、対象者、控除の仕組み、必要な手続き、見落としやすい注意点を整理します。
①ふるさと納税|自己負担2,000円の仕組みを理解する
ふるさと納税は、自治体に寄附をすることで、一定の上限内で所得税や住民税の控除を受けられる制度です。
控除上限額の範囲内であれば、寄附額のうち原則2,000円を超える部分が控除対象になります。
例えば、控除上限額が3万円以上の人が3万円を寄附した場合、原則として2万8,000円が控除される計算です。
ただし、所得税と住民税では控除の仕組みが異なります。
所得税では寄附金控除として所得から差し引き、住民税では基本分と特例分による税額控除が行われます。
ワンストップ特例を利用した場合は、所得税からの還付ではなく、翌年度の住民税からまとめて控除される仕組みです。
寄附先が年間5自治体以内で、確定申告をする必要がないなどの条件を満たす会社員は、ワンストップ特例を利用できます。
ただし、医療費控除などのために確定申告を行うと、ワンストップ特例は無効になります。
その場合は、ふるさと納税の寄附分も確定申告に含めなければなりません。
控除上限額は年収だけでなく、扶養家族、住宅ローン控除、iDeCoなどの状況によって変わります。
返礼品だけで判断せず、自分の控除上限額を確認して利用したいですね。
②iDeCo|掛金全額が所得控除になる
iDeCoは、老後資金を自分で積み立てる個人型確定拠出年金です。
自分で拠出した掛金の全額が、小規模企業共済等掛金控除の対象になります。
例えば、毎月2万円を積み立てると、年間掛金は24万円です。
所得税率10%、住民税率10%と仮定し、控除によって税率区分が変わらない場合、年間の税負担軽減額は約4万8,000円が目安になります。
復興特別所得税への影響を含めると、概算で約4万8,500円です。
ただし、実際の節税額は課税所得やほかの控除によって変わります。
iDeCoには運用益が非課税になるメリットもありますが、原則60歳まで資産を引き出せません。
また、運用商品によっては元本割れの可能性があり、手数料も発生します。
掛金の上限は勤務先の企業年金制度などによって異なり、制度改正によって変更される場合もあります。
加入前には、iDeCo公式サイトや国民年金基金連合会の最新情報を確認しましょう。
③生命保険料控除・地震保険料控除|加入済みの保険を確認する
生命保険や地震保険に加入している会社員は、年末調整で所得控除を受けられる可能性があります。
生命保険料控除には、一般生命保険料、介護医療保険料、個人年金保険料の3区分があります。
2012年1月1日以降の新契約では、通常、所得税の控除限度額は各区分4万円、合計12万円です。
住民税では各区分の限度額が2万8,000円、合計限度額は7万円となっています。
2011年以前の旧契約については、別の計算方法が適用される場合があります。
また、地震保険料控除は、所得税で原則最高5万円です。
手続きには、保険会社から送られる控除証明書を使用します。
2026年分の子育て世帯向け生命保険料控除特例に該当する場合は、対象となる扶養親族や契約区分を確認しましょう。
大切なのは、控除額が増えるからといって、必要のない保険へ加入しないことです。
年間保険料と実際に減る税金を比較すると、家計への影響がわかりやすくなりますね。
④医療費控除|家族の医療費もまとめて確認する
医療費控除は、1年間に支払った対象医療費が一定額を超えた場合に利用できる所得控除です。
自分だけでなく、生計を一にする配偶者や親族のために支払った医療費も対象になる場合があります。
基本的な計算式は次のとおりです。
医療費控除額=対象医療費-保険金などによる補填額-10万円
ただし、総所得金額等が200万円未満の場合は、10万円ではなく総所得金額等の5%を差し引きます。
医療費控除額の上限は200万円です。
例えば、年間の対象医療費が18万円で、保険金による補填額が3万円だった場合を考えましょう。
10万円を差し引く条件なら、医療費控除額は5万円です。
所得税率10%なら、所得税の軽減額は概算5,000円となります。
ここで注意したいのは、医療費控除額5万円がそのまま返金されるわけではないことです。
また、保険金などによる補填額は、原則として給付対象となった医療費から差し引きます。
対象となる費用には、診療費、治療費、治療に必要な医薬品代などがあります。
通常必要な電車やバスによる通院費も対象になる場合がありますが、原則として自家用車のガソリン代は対象外です。
医療費控除は年末調整では受けられないため、原則として確定申告が必要です。
家族の医療費を月ごとに記録しておくと、申告時の負担を減らせますね。
⑤セルフメディケーション税制|市販薬の購入費を確認する
セルフメディケーション税制は、対象となる市販薬を一定額以上購入した場合に利用できる制度です。
対象医薬品の年間購入額から1万2,000円を差し引いた金額が所得控除の対象となり、控除額の上限は8万8,000円です。
例えば、対象医薬品を年間3万円購入した場合、要件を満たせば1万8,000円が所得控除になります。
ただし、すべての市販薬が対象になるわけではありません。
また、健康診断や予防接種など、健康の保持増進や疾病予防に向けた一定の取り組みを行っていることも必要です。
通常の医療費控除とセルフメディケーション税制は、同じ年に併用できません。
両方の要件を満たす場合は、どちらの控除額が大きくなるか比較しましょう。
対象商品の購入履歴やレシートを整理しておくと、判断しやすくなります。
⑥配偶者控除・扶養控除|家族の所得と年齢を確認する
配偶者や子ども、親などを扶養している会社員は、一定の条件を満たすと所得控除を受けられます。
一般的な配偶者控除額は、所得税で最高38万円です。
ただし、本人の合計所得金額が900万円を超えると控除額が段階的に減り、1,000万円を超えると適用されません。
配偶者の所得が配偶者控除の基準を超えても、配偶者特別控除を利用できる場合があります。
扶養控除については、所得税の一般扶養控除額が38万円、19歳以上23歳未満の特定扶養親族は63万円です。
一方、16歳未満の子どもは所得税の扶養控除の対象外です。
2025年分からは、19歳以上23歳未満の親族について「特定親族特別控除」が創設されました。
これは、対象となる親族の合計所得金額が58万円を超えても、123万円以下であれば所得に応じた控除を受けられる制度です。
例えば、2025年分の給与所得控除最低保障額65万円を前提とすると、給与収入123万円の大学生の給与所得は58万円です。
ほかの要件を満たせば、親は通常の特定扶養控除を受けられる場合があります。
一方、給与収入150万円なら給与所得は85万円となり、通常の扶養控除から外れても、特定親族特別控除によって所得税63万円の控除を受けられる場合があります。
ただし、この計算例は2025年分の制度に基づくものであり、2026年分の給与所得控除の改正後の計算とは区別が必要です。
2026年分を判断する際は、その年に適用される給与所得控除額と扶養親族の所得要件を使用してください。
私は、大学生の子どもがいる家庭では、前年の年収基準をそのまま使わないことが特に重要だと考えています。
⑦社会保険料控除|家族の国民年金保険料も対象になる
社会保険料控除は、自分や生計を一にする家族のために支払った対象の社会保険料を所得から差し引ける制度です。
会社員の給与から天引きされている健康保険料や厚生年金保険料などは、通常、年末調整に反映されています。
一方、見落としやすいのが、家族のために自分で支払った国民年金保険料です。
例えば、大学生の子どもの国民年金保険料を親が負担した場合、条件を満たせば親の社会保険料控除に含められます。
社会保険料控除には、生命保険料控除のような一律の控除限度額はありません。
原則として、その年に実際に支払った対象保険料の全額が控除対象です。
仮に年間24万円の国民年金保険料を親が支払った場合、所得税率10%、住民税率10%という条件なら、税負担の軽減額は概算約4万8,000円です。
ただし、実際の保険料額や税率によって結果は変わります。
ここで注目したいのは、すでに支払った保険料の申告漏れを修正するだけなら、節税のために新たな支出を増やす必要がないことです。
控除証明書や支払い記録を確認しておきましょう。
⑧住宅ローン控除|2026年入居の条件を確認する
住宅ローン控除は、住宅ローンを利用して一定の住宅を取得した場合などに、所得税などから控除を受けられる制度です。
近年の制度では、控除率0.7%が基本となっています。
例えば、控除対象となる年末借入残高が2,000万円なら、0.7%に相当する金額は14万円です。
ただし、14万円すべてが必ず戻るわけではありません。
住宅の性能、入居年、借入限度額、控除期間、本人の所得税額などによって、実際の控除額は異なります。
2026年度税制改正では、住宅ローン控除の適用期限延長や、住宅性能・子育て世帯などに応じた支援の見直しが示されています。
確認したい住宅区分は次のとおりです。
- 長期優良住宅・低炭素住宅
- ZEH水準省エネ住宅
- 省エネ基準適合住宅
- 既存住宅
- その他、制度上の要件を満たす住宅
住宅区分ごとの借入限度額や控除期間は、入居年や新築・既存の違いによって変わります。
また、子育て世帯や若者夫婦世帯について、一定の優遇が設けられる場合があります。
2026年入居の具体的な借入限度額と控除期間については、財務省の「令和8年度税制改正の大綱」と成立法令、国税庁の住宅借入金等特別控除に関する適用年分別資料を照合する必要があります。
この記事では住宅区分ごとの2026年分の確定数値を直接検証できていないため、未確認の金額を一律に示すことは避けています。
住宅ローン控除を初めて受ける年は、原則として確定申告が必要です。
給与所得者であれば、2年目以降は必要書類を勤務先に提出し、年末調整で対応できる場合があります。
私は、住宅購入では控除額だけでなく、住宅価格、金利、返済期間、維持費を含めて判断することが重要だと考えています。
⑨特定支出控除|仕事で自己負担した費用を確認する
特定支出控除は、会社員が仕事に必要な費用を自己負担した場合に、一定の条件で利用できる所得控除です。
対象となる支出には、通勤費、職務上の旅費、転居費、研修費、資格取得費、帰宅旅費などがあります。
一定の図書費、衣服費、交際費なども対象になる場合があります。
ただし、仕事に関係する費用なら何でも控除できるわけではありません。
原則として、対象となる特定支出の合計額が、その年の給与所得控除額の2分の1を超える必要があります。
さらに、勤務先による証明なども必要です。
例えば、給与所得控除額が100万円で、対象となる特定支出が70万円だった場合、条件を満たせば超過分20万円が控除対象になります。
利用できる人は限られますが、仕事関連の自己負担が大きい場合には確認する価値があります。
⑩副業の必要経費|売上ではなく所得を正しく計算する
副業をしている会社員は、収入から必要経費を差し引いて所得を計算することが基本です。
例えば、Webライティングやデザインの副業では、仕事に必要な通信費、ソフトウェア利用料、パソコン代などが経費になる場合があります。
ただし、私生活でも使用するものは、仕事に使った部分だけを合理的に区分する必要があります。
これを家事按分といいます。
例えば、副業収入が年間50万円、認められる必要経費が15万円なら、副業所得は35万円です。
ただし、副業所得が事業所得に該当するか、雑所得に該当するかによって税務上の取り扱いが変わります。
事業所得に該当し、青色申告の承認、適切な記帳、期限内申告などの条件を満たす場合、最大65万円の青色申告特別控除を利用できることがあります。
一方、雑所得には青色申告特別控除がありません。
雑所得の赤字を給与所得と相殺することもできません。
事業所得かどうかは、副業をしているという事実だけでなく、活動の実態や帳簿の保存状況などを踏まえて判断されます。
必要のないものを節税目的で購入するのではなく、仕事に必要だった支出を正確に記録することが大切ですね。
所得税率5%・10%・20%で節税額はいくら変わる?
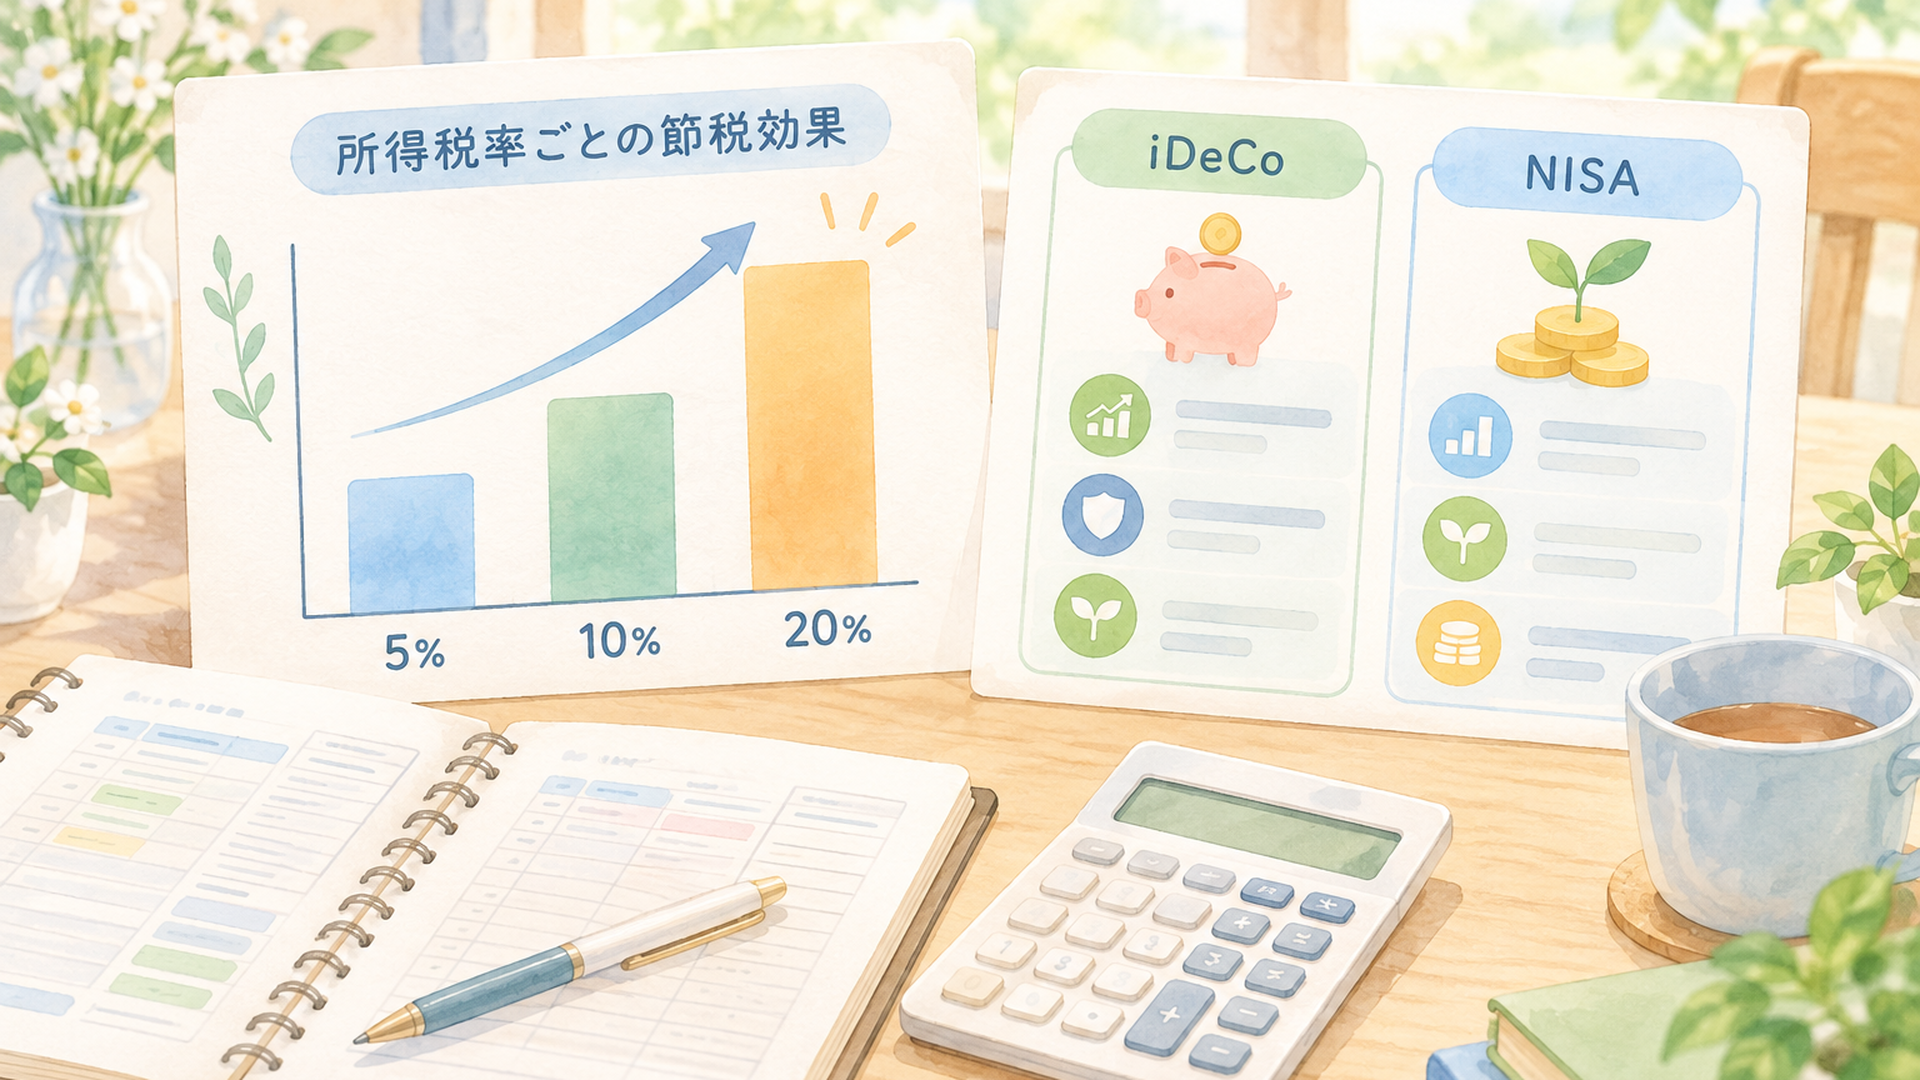
同じ金額の所得控除を受けても、所得税率によって節税効果は異なります。
ここでは、2026年9月4日に公開されたARK税理士法人の会社員向け節税解説で取り上げられた年収400万円・600万円・800万円という比較の考え方を踏まえ、独立した条件付き試算を行います。
なお、元記事の正式な記事名、詳細な計算条件、試算結果は直接照合できていないため、以下の数値をARK税理士法人の試算結果として扱うものではありません。
所得控除46万円で税金はいくら減る?
今回は、次の条件を仮定します。
- iDeCoの年間掛金:24万円
- 新制度の生命保険料控除:所得税12万円、住民税7万円
- 医療費控除:所得税・住民税ともに10万円
- 所得税の控除増加額:合計46万円
- 住民税の控除増加額:合計41万円
- 復興特別所得税:所得税の軽減額に対する2.1%相当を考慮
生命保険料控除については、3区分で上限まで控除を受けられる保険料を支払っているものとします。
医療費控除についても、対象医療費などの条件を満たし、10万円の所得控除が成立するものとします。
また、控除を追加しても所得税率の区分が変わらず、税額控除などによって軽減効果が制限されないと仮定します。
所得税の限界税率 所得税・復興特別所得税の軽減額 住民税の軽減額 合計軽減額
5% 約23,500円 約41,000円 約64,500円
10% 約47,000円 約41,000円 約88,000円
20% 約93,900円 約41,000円 約134,900円
例えば、所得税率10%の場合、46万円に10%を掛けると4万6,000円です。
復興特別所得税相当の966円を加えると、所得税関係の軽減額は4万6,966円になります。
住民税については、41万円に10%を掛けた4万1,000円を加え、合計8万7,966円です。
ただし、この表は所得税率ごとの単純化した比較であり、年収400万円なら約6万4,500円、年収800万円なら約13万4,900円減税されるという意味ではありません。
実際の税率は、給与所得控除、基礎控除、社会保険料控除、扶養控除などを差し引いた課税所得によって決まります。
また、控除によって税率区分をまたぐ場合や、住民税の調整控除などが関係する場合は、結果が異なります。
年収400万円・600万円・800万円では何を優先する?
年収が違えば、家計の状況や優先したい制度も変わります。
ただし、年収だけでは正確な節税額を算出できないため、ここでは家族構成や支出の違いに注目した3つのモデルケースを考えます。
モデル世帯 主な状況 優先して確認したい制度
年収400万円 子ども2人、生活費や教育費の負担がある 保険料控除、社会保険料控除、医療費控除
年収600万円 共働き、老後資金の準備を検討中 iDeCo、扶養関係、ふるさと納税
年収800万円 住宅ローン利用、子どもの教育費も必要 住宅ローン控除、扶養控除、iDeCo
これは制度の優先順位を考えるための仮定であり、実在する世帯の調査結果ではありません。
例えば、年収400万円で子ども2人を育てている家庭では、日々の生活費や教育費が家計を圧迫している可能性があります。
そのような家庭では、iDeCoの掛金を増やす前に、すでに支払っている保険料や医療費の控除漏れを確認する方が、資金繰りの面で合理的な場合があります。
一方、年収600万円の共働き世帯では、夫婦それぞれの課税所得や企業年金制度によって、iDeCoの節税効果が変わります。
年収800万円で住宅ローンを利用している世帯では、住宅ローン控除によって所得税がすでに減っている場合もあります。
この場合、所得控除を追加しても、単純な税率計算どおりの軽減効果が得られるとは限りません。
私は、年収の高さよりも、実際に課税される所得と家計の資金需要を確認することが、節税制度を選ぶ近道だと考えています。
iDeCoとNISAはどちらを優先すべき?
iDeCoとNISAは、どちらも資産形成に役立つ制度ですが、税制上のメリットが異なります。
比較項目 iDeCo NISA
掛金の所得控除 あり なし
対象運用益の非課税 あり あり
資金の引き出し 原則60歳まで不可 原則いつでも売却可能
主な目的 老後資金の準備 幅広い資産形成
主な注意点 資金拘束、手数料、運用リスク 元本割れのリスク
2024年に始まった新NISAでは、年間投資枠がつみたて投資枠120万円、成長投資枠240万円の合計360万円となっています。
非課税保有限度額は1,800万円で、そのうち成長投資枠は1,200万円までです。
ただし、NISAに投資した金額そのものが所得控除になるわけではありません。
例えば、年間24万円をNISAで積み立てても、その24万円によって給与の所得税が直接減ることはありません。
一方、iDeCoでは掛金が所得控除になるため、課税所得がある人は税負担の軽減効果を得られる場合があります。
老後まで使わないお金ならiDeCo、教育費や住宅費など途中で使う可能性があるお金ならNISAというように、資金の目的から考えると選びやすくなりますね。
年末調整と確定申告で節税するには?2026年の手続きと注意点
サラリーマンの節税では、利用できる制度を知るだけでなく、正しい時期に申告することが重要です。
年末調整で完了するものと、確定申告が必要なものを分けて確認しましょう。
年末調整で確認する書類は?
年末調整は、勤務先が1年間の所得税の過不足を精算する手続きです。
主に確認したい書類は次のとおりです。
- 扶養控除等申告書
- 基礎控除申告書など、勤務先が指定する申告書
- 生命保険料・地震保険料の控除証明書
- iDeCoなどの掛金払込証明書
- 家族の国民年金保険料の控除証明書
- 住宅ローン控除に必要な書類
2026年の年末調整では、税制改正に対応した申告書や計算方法を確認することが大切です。
特に、配偶者や子どもの収入が前年から変わった家庭では、前年と同じ内容をそのまま提出しないようにしましょう。
確定申告が必要になる会社員は?
会社員でも、医療費控除、セルフメディケーション税制、住宅ローン控除の初年度、特定支出控除などを利用する場合は、原則として確定申告が必要です。
また、副業所得がある人も注意しましょう。
給与を1か所から受け取り、年末調整を済ませている人でも、給与所得・退職所得以外の所得が年間20万円を超える場合などは、原則として所得税の確定申告が必要になります。
ただし、20万円という基準は、原則として副業の売上ではなく所得です。
例えば、副業収入30万円、必要経費15万円なら、副業所得は15万円です。
ほかの条件を満たせば、所得税の確定申告が不要になる場合があります。
ただし、所得税の確定申告が不要でも、住民税の申告が必要になる場合があります。
また、医療費控除などを受けるために確定申告をする場合は、原則として20万円以下の副業所得も含めて申告する必要があります。
2026年分の所得税の確定申告は、通常、翌年の2027年に行います。
原則の申告期間は翌年2月16日から3月15日までですが、期限が土日祝日に当たる場合は翌開庁日となります。
還付申告については、通常の申告期間以外でも提出できる場合があります。
源泉徴収票のどこを確認する?
年末調整後に勤務先から交付される源泉徴収票には、1年間の給与や所得控除、源泉徴収税額などが記載されています。
特に確認したいのは次の3項目です。
- 給与所得控除後の金額(調整控除後)
- 所得控除の額の合計額
- 源泉徴収税額
「給与所得控除後の金額」は、給与収入から給与所得控除などを差し引いた金額です。
「所得控除の額の合計額」には、年末調整で反映された社会保険料控除や扶養控除などが含まれます。
「源泉徴収税額」は、年末調整後の所得税および復興特別所得税の金額を確認する項目です。
前年の源泉徴収票と比較すると、収入や控除の変化に気づきやすくなります。
ただし、医療費控除など確定申告で追加する控除は、源泉徴収票だけでは確認できません。
ふるさと納税と医療費控除は併用できる?
ふるさと納税と医療費控除は、条件を満たせば併用できます。
ただし、医療費控除のために確定申告を行うと、ふるさと納税のワンストップ特例は無効になります。
そのため、確定申告ではふるさと納税の寄附分も忘れずに申告しましょう。
また、iDeCoや医療費控除によって課税所得が減ると、ふるさと納税の控除上限額が変わる場合があります。
複数の制度を利用する場合は、年間の所得控除をまとめて確認することが重要です。
忙しい会社員が申告をラクにする方法は?
節税の準備を効率化するには、控除に関係する書類を一か所にまとめておくことがおすすめです。
医療費、保険料、寄附金、副業の支出を月ごとに整理しておくと、年末や確定申告の時期に慌てずに済みます。
国税庁の「確定申告書等作成コーナー」では、画面の案内に従って申告書を作成できます。
マイナンバーカードと対応するスマートフォンなどがあれば、e-Taxによる電子申告も利用できます。
マイナポータル連携によって、対応する医療費通知情報や保険料控除証明書などを申告書に反映できる場合もあります。
ただし、すべての支出が自動的に反映されるわけではありません。
手元の記録と照らし合わせて、申告内容を確認しましょう。
考察|サラリーマンの節税は控除漏れと家計のバランスが重要
サラリーマンの節税について、私が特に重要だと考えるのは、税金を減らすこと自体を目的にしないことです。
節税制度は、毎日の暮らしに少しでも余裕を生み出すための手段として活用したいですね。
控除漏れの確認は新たな支出を伴わない節税になる
例えば、年間24万円のiDeCo掛金と、親がすでに支払った大学生の子どもの国民年金保険料24万円を比較してみましょう。
どちらも条件を満たせば24万円の所得控除につながります。
所得税率10%、住民税率10%という条件なら、税負担の軽減額はどちらも概算約4万8,000円です。
しかし、家計への影響には大きな違いがあります。
iDeCoで新たに年間24万円を積み立てる場合、その分の資金を拠出する必要があります。
一方、すでに支払った子どもの国民年金保険料について申告漏れを修正する場合、控除を受けるために新たな24万円を支払う必要はありません。
もちろん、iDeCoには老後資金を形成する価値があります。
それでも、今すぐ家計の負担を増やしたくない人にとっては、既払いの費用を確認する方が取り組みやすいでしょう。
私は、節税を始める順番として、まず控除漏れを確認し、その後に新たな積立や寄附を検討する方法が合理的だと考えています。
子どものアルバイト収入は税金と社会保険を分けて考える
2025年分から創設された特定親族特別控除は、大学生などの子どもがいる家庭にとって重要な制度です。
ただし、税金の扶養と社会保険の扶養は、同じ基準で判断されるわけではありません。
例えば、19歳以上23歳未満の被扶養者については、2025年10月から健康保険の年間収入要件が原則150万円未満に見直されています。
ただし、年齢の判定時点や収入の見込み、学生本人の社会保険加入状況などによって取り扱いが異なります。
また、税制改正によって給与所得控除の金額が変わると、同じ給与年収でも税法上の所得金額が変わる場合があります。
そのため、2025年の扶養控除の計算例を2026年にそのまま当てはめることは避けたいところです。
私は、子どものアルバイト収入を考えるときは、親の所得税、親の住民税、子ども本人の税金、社会保険料の4つをまとめて確認することが重要だと考えています。
世帯全体で考えることで、年収の数字だけにとらわれず、納得できる働き方を選びやすくなります。
住宅ローン控除がある家庭は節税効果を二重に見積もらない
住宅ローン控除を受けている家庭では、所得控除を追加したときの節税効果に注意が必要です。
例えば、住宅ローン控除によって所得税が大きく減っている人が、iDeCoの掛金を増やした場合を考えましょう。
iDeCoの所得控除によって課税所得は減りますが、住宅ローン控除で差し引ける所得税額との関係によって、実際の軽減額が変わる場合があります。
また、住宅ローン控除には住民税から控除できる金額にも一定の上限があります。
そのため、iDeCoの節税額と住宅ローン控除額を単純に足し算すると、実際より大きな金額になる可能性があります。
私は、住宅ローンを利用している家庭ほど、個別の制度の節税額ではなく、すべての控除を反映した後の年間税額を確認することが大切だと考えています。
これは、ふるさと納税の控除上限額を考えるときにも役立つ視点です。
2026年の税制改正は前年の数字を使い回さないことが大切
税制改正がある年は、前年と同じ計算方法を使うことが思わぬ申告ミスにつながります。
特に2026年は、給与所得控除、基礎控除、生命保険料控除、住宅ローン控除など、会社員に関係する制度の見直しが注目されています。
私は、税制改正のニュースを読む際には、次の3点を確認することをおすすめします。
- その内容は税制改正大綱の段階か、成立・施行された制度か
- 2025年分と2026年分のどちらに適用されるか
- 自分の所得、家族構成、契約内容が対象条件に当てはまるか
例えば、給与所得控除の最低保障額が変われば、扶養親族の給与所得を計算するときにも影響する場合があります。
一方、生命保険料控除の限度額が引き上げられても、すべての保険契約や納税者に同じ効果が生じるわけではありません。
改正内容の数字だけで判断せず、自分の状況に当てはめることが大切ですね。
まとめ|サラリーマンの節税は年末調整の見直しから始めよう
サラリーマンの節税方法10選として、ふるさと納税、iDeCo、生命保険料控除、医療費控除、セルフメディケーション税制、配偶者・扶養控除、社会保険料控除、住宅ローン控除、特定支出控除、副業の必要経費を紹介しました。
これらは特別な裏技ではなく、法律で認められた制度を正しく利用する方法です。
最初に確認したいのは、年末調整で申告できる控除に漏れがないかという点です。
そのうえで、医療費控除や住宅ローン控除など、確定申告が必要な制度を確認すると効率的ですね。
2026年は給与所得控除や基礎控除、子育て世帯向け生命保険料控除、住宅ローン控除などの制度変更にも注意が必要です。
また、iDeCoやふるさと納税を利用するときは、節税額だけでなく、実際の支出や資金の使い道も含めて判断しましょう。
大切なのは、税金を減らすために無理をするのではなく、今の暮らしに合った制度を上手に使うことです。
まずは源泉徴収票と控除証明書を取り出し、自分が使える制度を確認してみませんか?
なお、実際の税額や適用条件は所得、家族構成、契約内容、適用年分によって異なります。
2026年の制度を利用する際は、国税庁や財務省の最新の公的資料を確認し、判断が難しい場合は税務署や税理士に相談すると安心です。
本記事は一般的な税制の解説を目的としており、税理士による個別の税務監修を受けたものではありません。2026年度改正に関する一部の数値は、成立法令との最終照合が未了のため、実際の申告に用いる前に公的資料による確認が必要です。
よくある質問
サラリーマンは確定申告をしなくても節税できますか?
はい。生命保険料控除、地震保険料控除、配偶者控除、扶養控除などは、条件を満たせば勤務先の年末調整で手続きできます。
ふるさと納税も、ワンストップ特例の条件を満たせば、原則として確定申告なしで控除を受けられます。
ただし、医療費控除や住宅ローン控除の初年度などは、原則として確定申告が必要です。
年収500万円の会社員は節税でいくら得できますか?
節税額は、家族構成や課税所得、利用する制度によって異なります。
例えば、所得税率10%、住民税率10%と仮定して、iDeCoに年間24万円を拠出した場合、税負担の軽減額は概算約4万8,000円です。
ただし、復興特別所得税やほかの控除、税率区分などによって実際の金額は変わります。
年収だけで一律に判断することはできません。
2026年は扶養控除や生命保険料控除が変わりますか?
2025年分から特定親族特別控除が創設され、19歳以上23歳未満の親族に関する所得控除の仕組みが見直されました。
また、2026年分の所得税では、一定の子育て世帯について一般生命保険料控除の限度額を4万円から6万円に引き上げる特例があります。
ただし、対象となる家族の年齢や所得、保険契約の区分などによって適用条件が異なります。
2026年度税制改正の成立法令と国税庁の適用年分別資料を確認したうえで申告しましょう。
執筆:結城 智秋(暮らしのアイデアライター)
コメント